
Täna on rohkem kui kunagi varem oluline olla teadlik rahanduse muutustest oma riigis ja maailmas. Kuid kui selline ülesanne teile ei meeldi, võite hakata mõistma oma leibkonna rahandust ja hallata oma raha lihtsalt ja kenasti.
Põhimõtteliselt, kui teie sissetulek on optimaalne ja ületab mugavalt sissetulekut, pole teil palju muret, kui te ei soovi investeerida ettevõttesse korralikku rahasummat. Kuid kui teie sissetulek annab teile ainult puhkuse, siis peate õppima hakkama saama selle vähesega, mida saate, et mitte tekitada üllatusi ja ots otsaga kokku tulla.
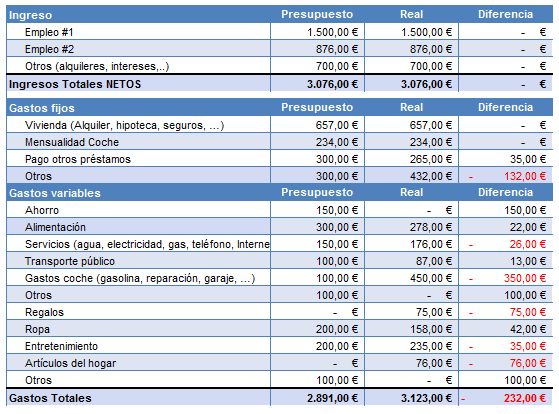
Esimese sammuna peaksite kõik oma kulud tabelisse kirjutama. Järjestikku sisestate kulud ja kulud, mis teil on ühe kuu jooksul. Need kulud, mis tuleb teha enne kõnealuse kuu algust, peavad olema eelmiste kuude hinnanguline või keskmine. Järgmises reas peate sisestama ka oma kulud, kuid reaalsed. See tähendab, täpsed kulud, mis teil 30 päeva jooksul on. Ja kolmandas reas nende kahe erinevus. Võib-olla olete kulutanud enam-vähem sõltuvalt fikseeritud ja hinnanguliste kulude vahest.
Võib-olla esimesel kuul te seda ei märka, kuid alates teisest ja kolmandast märkate raha tühjenemist kulutustes, mida te ei vaja, või teate, et järgmise kuu jooksul peate oma eelarve mõnes punktis kohandama.
Seda teevad suurettevõtted. Ja seda peaks iga pere tegema oma kodus ettevõtet jäljendades. See on väga lihtne ja praktiline ning teil pole aja jooksul uut vahendit oma raha kontrollimiseks.