

Pärast kriisi, mis laastab ja langetab kõigi riikide SKPd , näivad aktsiaturud olevat võtnud vastuolulise suuna. Keskpankade raha "trükkimine" näib olevat ergutanud aktsiaturgude taastumist. Siiski hoiatavad paljud hääled nende tõusureaktsioonide ebatavalise ja isegi irratsionaalse olemuse eest. Vähemalt näivad mõned sektorid olevat taastunud oodatust paremini, teised aga mitte. Selline taastumine on pannud mõned analüütikud ennustama, et see on K-kujuline , mitte L-kujuline, V-kujuline või mõni muu tähekujuline, mida on pakutud selle kulgu kirjeldama. K-kujulise mudeli eesmärk on selgitada sektorite vahel valitsevat polaarsust, kus tehnoloogiasektor on üks võitjatest. Aga kas see taastumine on reaalne?
Paljud investorid, nii tehnilised kui ka fundamentaalanalüütikud, ei pane tähele teatud käitumist konkreetses aktsiarühmas. Nende hulka kuuluvad sellised ettevõtted nagu Zoom Video Communications, mille aktsia hind, mis algas aasta alguses 68 dollaril, ulatus hiljuti 478 dollarini aktsia kohta – see on üle 600% tõus. Teine hea näide on Tesla, mille aktsiad hüppasid aasta alguse 84 dollarilt (koos aktsiajagamisega) paar päeva tagasi üle 500 dollari, mis on 500% tõus. Mis toimub? Kas need aktsiad võisid tõesti olla võitjad või on nad ülehinnatud? Ilma süvenemata finantsanalüüsidesse ettevõtete kohta, mille aktsiaturu tulemused on keskmisest tunduvalt ületanud, saame laiema ülevaate turgude praegusest seisust. Selleks kasutame Buffetti indeksit , mida me täna arutame.
Mis on puhveti indeks?
Ameerika Ühendriikide olulisemad indeksid on teada kogu investeerimisringkondadele. Nende seas on meil Nasdaq 100, mis sisaldab 100 kõige olulisemat tehnoloogiatööstuse aktsiat, Dow Jonesi tööstuskeskmine 30, mis mõõdab 30 suurima aktsiaseltsi arengut, ja S&P 500, kus see on olnud kõige rohkem Põhja-Ameerika majanduse esindaja ja koondab umbes 500 suure kapitaliga ettevõtet. Siiski on veel mõned indeksid, mis pole nii tuntud, kuid mitte vähem olulised selle jaoks. Indeks, millele puhveti indeksi eraldamise valem toetub, on Wilshire 5000 indeks.
Wilshire 5000 on indeks, kuhu on noteeritud kõik suuremad ettevõtted , välja arvatud ADR-id, osaühingud ja väikeettevõtted. Selle leiab börsisümboli "W5000" alt. Ka Wilshire on kogenud märkimisväärset taastumist, nagu ka tema analoogid. Kõik see on toimunud sulgemiste, ettevõtete sulgemise ja majandusliku hävingu taustal, mis on põhjustatud "loomuliku" majandustsükli katkemisest. Need sündmused on toonud kaasa märkimisväärse ja olulise languse erinevate majanduste SKP-s.
Ainulaadne juhtum, mida me selles artiklis arutame ja mis on tekitanud muret, seisneb selles, et Buffetti indeks, mis mõõdab Wilshire 5000 kogu turukapitalisatsiooni ja USA SKP (sisemajanduse koguprodukti) vahelist seost, on äärmiselt kõrgel tasemel. See indeks on seni olnud tugevaks ennustajaks suurtele aktsiaturu langustele. Üks näide on selle oluline roll dot-com mullis. Selle mõistmiseks uurime, kuidas seda arvutatakse.
Kuidas arvutatakse puhveti indeks?
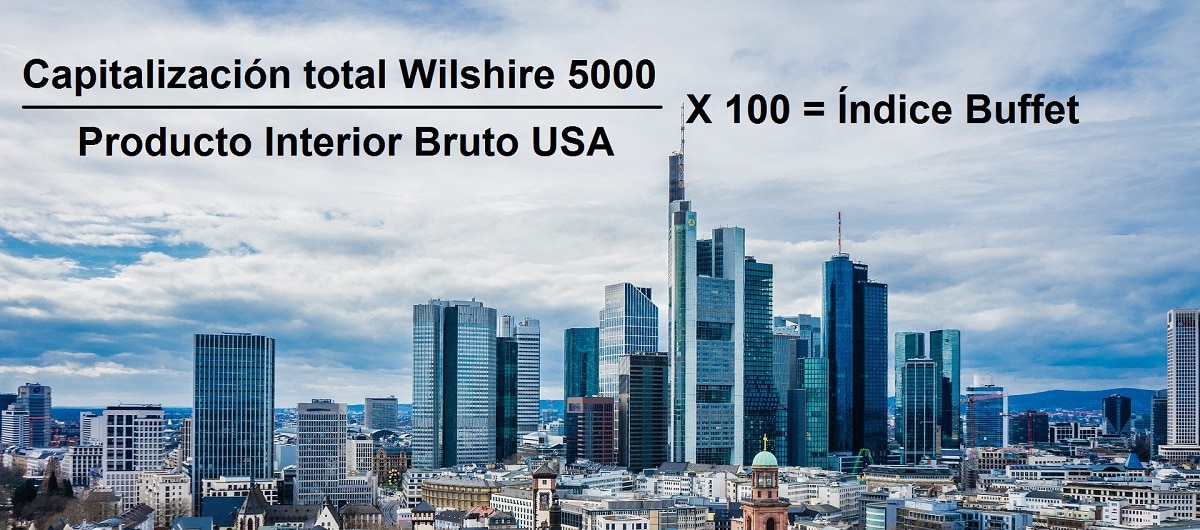
Buffetti indeksi arvutamise viis on tegelikult üsna lihtne. See hõlmab Wilshire 5000 indeksi turukapitalisatsiooni jagamist USA SKP-ga . Saadud arv on selle suhtarvu protsentuaalne väljendus ja selle väljendamiseks protsendina, mis ongi tegelik vorm, korrutatakse see 100-ga.
Tulemuse õigeks tõlgendamiseks peame aru saama, mida protsent meile ütleb . Järgmised seosed on juhiseks ja/või viiteks.
- Protsent alla 60–55%. Tähendaks seda kotid on odavad. Mida väiksem on protsent, seda suurem on nende alahindamine.
- Protsent umbes 75%. Ei kallis ega odav, on ajalooline keskmine. Turg oleks üsna tasakaalus. Kui keskkond on hea, lähevad varud selle stsenaariumi korral tõenäoliselt ülespoole. Teisalt, kui keskkond muutub vaenulikumaks, on võimalikud madalamad hinnad.
- Protsent on suurem kui 90–100%. On neid, kes eelistavad rida 90ndad ja teised rida 100. Kuid kuidas saab nende stsenaariumide korral järeldada kotid hakkavad kalliks minema. Mida suurem on protsent, seda rohkem on nad üle hinnatud.
Kui toimus dot com-i krahh, olid kotid 137% juures ja langesid 73% -ni (selle ajalooline keskmine võiks öelda). Finantskriisis olid varud umbes 105% ja langesid 57% -ni (see tähendab, et neid alahinnati).
Pärast ennustusi ... Kus me praegu oleme?
Wilshire 5000 turukapitalisatsioon on praegu umbes 34 triljonit dollarit. Vaid mõni päev tagasi ületas see isegi 36 triljoni dollari piiri! Võrreldes USA SKP-ga, mis on majanduslanguse tõttu praegu 19,5 triljonit dollarit, saame väärtuseks 174% (34 triljonit jagatud 19,5 triljoniga, korrutatud 100-ga) . Kas aktsiaturud on ülehinnatud? Esialgne vastus oleks kahtlemata jah. Mitte kunagi varem, isegi mitte dot-com-mulli ajal, mil selle väärtus oli umbes 137%, pole nad saavutanud praegust rekordit 174%. Mis toimub ja mida me võime oodata?
Ausalt öeldes on pärast aastatepikkust investeerimiskogemust mõnikord raske ette näha, mis juhtub, aga kui see juhtub, on meil alati olnud midagi, mille poole vaadata. On täiesti võimalik, et Buffetti indeks hoiatab meid , nagu see on varasematelgi kordadel teinud, tulevase börsikrahhi eest. Kuid uue investorite ja spekulantide põlvkonna teke, keda praegu tuntakse Robinhoodidena tänu odavat investeerimist võimaldavate rakenduste levikule, kujundab turgude finantskliimat. See koos keskpankade suure raha sissevooluga turgudele ja majandusse tekitab ka hirmu inflatsiooni hüppe ees, mis majandusse levides tõstab hindu, vähendades SKP ja turukapitalisatsiooni suhet.