

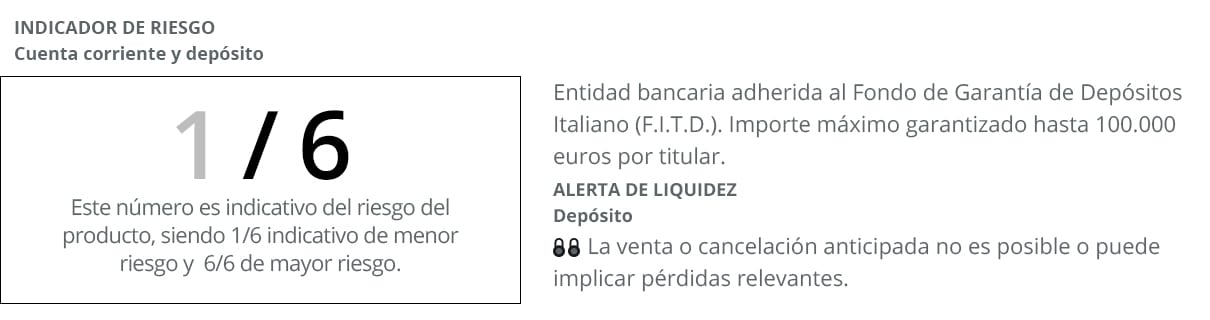
Facto konto on positsioneerinud end ühe parima vahendina klientidele oma säästude suurendamiseks, pakkudes lihtsat avamist ja madalaima riskitaset (1/6 vastavalt riskiskaalale, kus 1 on madalaim risk ja 6 kõrgeim). Selle pangakonto üks peamisi omadusi on see, et seda pakutakse kahe mudeli alusel. Ühelt poolt on see arvelduskonto ja teiselt poolt kõrge tootlusega hoius , mis parandab oluliselt nende finantstoodete praegust keskmist tootlust . Selle on välja töötanud Banca Farmafactoring, mis tegutseb kogu riigi turul.
Üks Facto hoiuse avamise stiimuleid on see, et kliendid saavad kasutada teiste institutsioonide pakutavaid madalaid intressimäärasid. Täpsemalt pakub see uuenduslik konto kuni 1,25% aastast ekvivalentintressimäära*. Sellel on aga märkimisväärne erinevus võrreldes teiste tähtajaliste hoiustega: sel juhul valivad kasutajad täpse lõppkuupäeva. Nad saavad oma sissemakseid suunata 12, 36 või isegi 60 kuule , olenevalt sellest, kas nad on väikese või keskmise suurusega säästjad.

Kõik see toimub praeguses olukorras, kus Hispaania tähtajaliste hoiuste, mille tähtaeg on üle ühe aasta, keskmine intressimäär on 0,13%, selgub Euroopa Keskpanga (EKP) avaldatud viimastest andmetest selle säästutoodi tähtajaliste intressimäärade kohta. Seega pakub Facto konto kaudu avatud hoius veidi kõrgemat intressimäära kui pangaklientidele tavaliselt pakutav. Tegelikult valiti see Rankia auhindade poolt 2017. aasta parimaks hoiuseks.
Facto konto: veebilepingud
Selle pangatoote teine iseloomulik tunnus on see, et sellega saab 100% sõlmida lepingud Internetis ja ilma, et panga sulgemisel peaks ootama järjekorras või kiirustades. Teisisõnu, kõiki selle kontoga seotud hoiuseid saab mugavalt märkida kodust või mujalt. Mis tahes päevaajal ja teades algusest peale, milline on sissetulek hoiustatud hoiustelt.
Facto konto nominaalne aastane intressimäär on 0,20%, kusjuures intressimakseid tehakse iga kuu viimasel päeval . Teine oluline eelis on see, et see on haldus- ja hooldustasudeta.

Facto hoius on üks praegu saadaolevaid parima väljamaksega hoiuseid, mille lisaväärtuseks on hoiuste tagamise fondi kaitse. See on nii seetõttu, et toote emiteerija Banca Farmafactoring on Itaalia hoiuste tagamise fondi liige. Praktikas tähendab see, et hoiustajad saavad pangaprobleemide korral tagasi kuni 100 000 eurot hoiuse ja kliendi kohta .
Kuidas Facto kontot avada ja sissemakse teha?
Kui soovite seda hoiukontot avada, on protsess lihtne ja võtab vaid paar minutit. Nagu varem mainitud, on avaldus täielikult veebis. See tähendab, et saate kõik nõuded täita oma arvuti, tahvelarvuti või nutitelefoni kaudu . Protsess on iga pangakliendi jaoks väga lihtne ja hõlmab järgmisi kolme sammu:
- Täitke vorm, mille leiate nende veebisaidilt milles peate paljastama isikuandmete elementaarsem. Nagu seda tehakse teiste kontode ja tähtajaliste hoiuste puhul.
- Lepingu sõlmimiseksKas võrgus või traditsioonilises vormingus, nii et nii on selle pangatoote omanikuks olemise protsess lühikese aja jooksul kiirendatud.
- Ja protsessi kolmanda ja viimase osana on ainult hallata seda, nii konto kui ka sissemakse teie tehnoloogilistest seadmetest alates sellest täpsest hetkest. Selles mõttes peate konto aktiveerimiseks tegema ülekande mis tahes muult kontolt, mis teil on teises üksuses, oma Facto kontole. Kui konto on toimiv, saate luua Facto deposiidi summa (vahemikus 10.000 3.000.000–3 60 XNUMX eurot) ja teie vajadustele kõige paremini vastava tähtajaga (XNUMX–XNUMX kuud).
Arvutage kogu kasumlikkus
10 000 euro suuruse ja 60-kuulise laenuperioodiga laenu puhul teenite brutointressi ligikaudu 625 eurot. Seda seetõttu, et antud juhul kehtib maksimaalne intressimäär 1,25%. Intressimäärad ei ole aga alati samad, kuna need tõusevad järk-järgult olenevalt valitud laenuperioodist. Igal juhul on need keskmisest kõrgemad, jäädes vahemikku 0,25–1,25%.
Lühemad hoiutähtajad, näiteks 12 kuud, pakuvad madalaimaid intressimäärasid (0,75%), samas kui tähtaja pikendamine 36 kuuni tõstab tootluse 0,90%-ni. Seevastu maksimaalse tootluse saamiseks oleks vajalik 60-kuuline tähtaeg , mis pakub riigi pangandussektoris ühtesid kõrgeimaid intressimäärasid.
Asjad, mida tuleks enne tagatisraha palkamist meeles pidada
- A. suurem paindlikkus et saaksite kohaneda kõigi kodumaise majanduse tekitatud stsenaariumidega.
- Otsige a intressimäär üle selle, mida tähistab see pangatoodete klass.
- Vabastatud muudest kuludest nende palkamisel nii juhtimise kui ka hoolduse alal.
- Otsige tagasi säästude juurde ette et saaksite likviidsust saada enne selle aegumist.
Käesoleva ettepaneku tingimused
Investeerimistähtajad jäävad vahemikku 3 kuni 60 kuud, minimaalse sissemaksega 10 000 eurot , mis teeb sellest ühe atraktiivsema pakkumise eraisikutele, mida pangad praegu pakuvad. Kuid see, mis seda toodet tõeliselt eristab, on selle 90-päevane intressimaksegraafik. See võimaldab teil oma säästude tootlust nautida varem, ilma et peaksite ootama tähtajani, erinevalt paljudest teistest pankade poolt praegu pakutavatest tähtajalistest hoiustest.
See on võimalus säästude järkjärguliseks suurendamiseks turvalisel ja garanteeritud viisil . Sõltumata finantsturgudel toimuvast võivad hoiustajad olla kindlad, et selle toote teenitud intress kantakse nende hoiukontole. Sellega ei kaasne mingeid tingimusi ega ole vaja osta muid finantstooteid. Seda pakutakse veebiplatvormide kaudu, mistõttu on selle kiirus ja tõhusus veel üks selle põhiomadusi, lisaks klientide säästudele pakutavale tootlusele.
* Aprill 0,25-kuulise hoiuse korral 0,25% (3% NIR), 0,75-kuulise hoiuse korral 0,75% (12% NIR) ja 1,25-kuulise deposiidi korral 1,25% (60, 10.000% TIN) . Alates 90 XNUMX eurost ja arveldusega iga XNUMX päeva tagant. Pakkumine üksikisikutele.