

Teadmine, milline aktsia on Hispaania võrdlusindeksis kõige halvemini toiminud, võib teie portfelli haldamisel sageli hindamatu väärtusega olla. See on kasulik mitte ainult strateegiliseks otsustamiseks, milliseid aktsiaid säästude maksimeerimiseks kõrvale jätta, vaid ka trendimuutuste ennetamiseks , mis võivad nende hinnad kasumlikumale tasemele tõsta. Igal juhul on see teave eriti oluline väikeste ja keskmise suurusega investorite jaoks, kuna see annab objektiivsema ülevaate aktsia praegusest toimivusest, kuigi mitte tingimata keskpikas ja pikas perspektiivis.
Sellest üldisest vaatenurgast on kõige olulisem teave Ibex 35 indeksi halvima tulemuse saavutanud ettevõtte tuvastamine. See on eriti oluline, arvestades, et see Euroopa peamine aktsiaturuindeks on sel aastal tõusnud veidi üle 10% . Viimase 52 kauplemissessiooni jooksul on selle aktsiaväärtus kõikunud väga laias vahemikus 8.500 kuni 11 000 punkti. Kõik see on toimunud aastal, mis a priori ei paistnud olevat määratud nii positiivsetele tasemetele jõudma. Tegelikult olid mõned finantsanalüütikud ennustanud aktsiahindade korrektsioone.
Teisest küljest on oluline meeles pidada, et Hispaania aktsiad on aastaid olnud positiivses trendis . Ja pole kahtlustki, et see trend peab lõpuks katkema, võib-olla üsna järsult, nagu mõned finantsturu eksperdid väidavad. See on laias laastus Hispaania aktsiaturu väljavaated sel aastal. Kuna 2017. aasta tulemuslikkuse lõpliku hindamiseni on jäänud vaid paar nädalat, on võrdlusindeksi parimate ja halvimate tulemuste väljaselgitamine väga informatiivne.
Mapfre 2017. aasta väärtuste lõpus
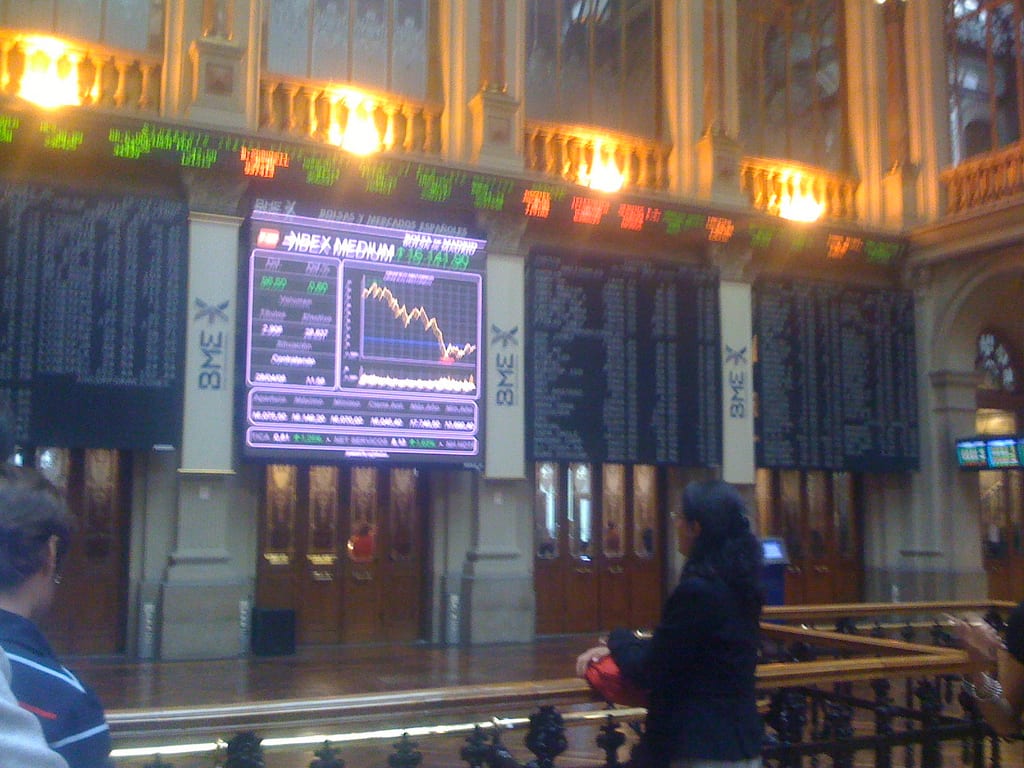
Üks olulisemaid fakte Hispaania aktsiaturu kohta on see, et kindlustusselts Mapfre on selle perioodi jooksul Ibex 35 indeksis kõige halvemini esinenud. Selle aktsia hind on praegu 2,72 eurot , mis tähendab peaaegu 6% langust, mis on teravas vastuolus teiste aktsiatega, mis näitavad tõusutrendi, mõned isegi üle 10% tõusuga. Viimase 53 kauplemissessiooni jooksul on selle aktsia hind kõikunud väga laias vahemikus 2,53–3,30 eurot, mis näitab, et see kaubeldakse praegu oma hinnavahemiku alumises otsas. See võib olla võimalus osta aktsiaid eesmärgiga jõuda selle hinnavahemiku kõrgemasse otsa.
Teisest küljest pakub Mapfre praegu dividendide tootlust 5,35% , mis teeb sellest aktsionäridele makstavate dividendide seas ühe kõrgema. See tagab igal aastal fikseeritud ja garanteeritud sissetuleku tänu ainulaadsele strateegiale, mis loob muutuvkomponendi sisse fikseeritud sissetuleku komponendi. See on täiendav stiimul kohe positsiooni võtmiseks. Lisaks on tegemist väga likviidse aktsiaga, millega kaubeldakse igal kauplemissessioonil suure hulga aktsiatega, mis teeb investeerimise lihtsaks, nagu on keskmise ja eriti väikese turukapitalisatsiooniga aktsiate puhul tüüpiline.
Karu lühikese aja jooksul
Mapfre aktsiad on praegu lühiajalises ja keskpikas langustrendis. Pärast aprillis toimunud tipptasemel 3,3 eurot aktsia kohta , erinevalt teistest selle lähiümbruse aktsiatest, ei ole endiselt märke selle tulemuslikkuse muutumisest, mis võiks teid julgustada selles börsil noteeritud ettevõttes positsiooni võtma. See on lõppkokkuvõttes üks peamisi puudusi, kui analüüsida selle aasta aktsiaturul kohalolekut. Kindlasti ei ole see olnud nii rahuldav, kui väikesed ja keskmise suurusega investorid aasta alguses lootsid.
Igal juhul on näha, kuidas lühiajaliselt leiab see ajutist tuge umbes 2,5 euro juures, enne kui jõuab palju keerulisematele tasemetele, näiteks 2,2 eurole. Kuid ärge unustage, et finantsanalüütikute seas kasvab müügisurve, eriti pärast olulise 3,20 euro piiri ületamist. Teisisõnu, turumeeleolu kaldub hetkel selgelt müügi poole . Seetõttu on vähe lootust, et see lähikuudel uuesti tõuseb, vähemalt mitte aasta lõpu poole, mis on juba niigi liiga lühike periood oma pikkade positsioonide riskimiseks.
Hüvitiste vähendamine sel suvel
Mapfre äritulemused ei ole olnud nii positiivsed, kui finantsturud lootsid. Kaugel sellest, sest Hispaania juhtiv kindlustusandja teenis jaanuarist septembrini 444,6 miljonit eurot puhaskasumit. See on 22,3% vähem kui eelmise aasta samal perioodil , mis on tingitud Põhja-Ameerikas ja Kariibi mere piirkonnas hiljutiste loodusõnnetuste põhjustatud kuludest, nagu ettevõte ise selgitas. Mapfre lisas ka, et ilma nende sündmusteta oleks omistatav kasum kasvanud 8,6%. See erinevus selgitab ettevõtte tulemusi viimastel nädalatel.
Teine huvitav teave, mis nendes tulemustes kajastub, on see, et aktsionäride tasustamise osas ja vaatamata kasumi langusele kiitis juhatus heaks 2017. aasta tulemustest saadud vahedividendi 6 eurosendi aktsia kohta . Sellest hoolimata ulatus netoväärtus septembri lõpu seisuga 10.792 miljardi euroni, omakapital oli 8.781 miljardit eurot ja bilanss kokku 67.733 miljardit eurot. Igal juhul ei ole finantsturud tulemusi hästi vastu võtnud ja reageerisid laialdase langusega, mis ei ole tekitanud optimismi investorites, kes soovisid selles kindlustussektori aktsias positsiooni võtta.
Positiivne analüüs ettevõtte kohta
Nagu see artikkel selgelt näitab, pole finantsagentide meeleolu selle aktsia suhtes eriti positiivne. Siiski leidub alati finantsvahendajaid, kes näevad väljavaateid teisiti. Nii on see XTB analüütikute puhul, kes väidavad, et Mapfre jaoks on halvim möödas ja hindavad aktsia sihthinnaks keskpikas perspektiivis umbes 3 eurot aktsia kohta . Nad näevad isegi teatud näitajate olulisi muutusi, mis toetaksid seda trendi pöördumist, mis tähendaks potentsiaalset ligi 5% tõusu.
Kui aga hind murrab üle olulise 2,48 euro suuruse aktsiabarjääri , mis langeb kokku eelmiste tugitasemetega, muutub olukord märkimisväärselt. Selle hinna juures peaksite kaaluma müügipositsiooni. Sellega seoses on järgnevad päevad trendi suuna määramisel üliolulised, võimaldades teil teha usaldusväärsema tehnilise analüüsi põhjal teadlikuma otsuse. Pole juhus, et Mapfre aktsiad on väikeste ja keskmise suurusega investorite seas kõige tähelepanelikumalt jälgitavate hulgas, eriti nende seas, kellel on aktsiaturgude suhtes konservatiivsem või kaitsvam lähenemine.
Nende eesmärkide saavutamine
Samuti väärib märkimist nende otsusekindlus saavutada oma ärieesmärgid vaatamata sel suvel toimunud loodusõnnetustele. Igal juhul usub ettevõte ise, et tulemused näitavad selle tugevust ja vastupidavust. Nad väidavad, et on valmis isegi igasuguste loodusnähtustega, näiteks sel suvel toimunud sündmustega, toime tulema. Nad rõhutavad, et „ Mapfre'i finantsiline tugevus ja suutlikkus on kahtluseta ning me jätkame oma kasumliku kasvustrateegiaga.“ See tegur võib hindu elavdada, vähemalt keskpikas ja pikas perspektiivis.
Igal juhul ja selle väärtuse positiivse aspektina on see üks aktsiaoptsioone, millel on järgmise kaheteistkümne kuu jooksul suurim hinnatõusu potentsiaal . Arvestades selle aasta kehva tulemust, mis tegi sellest Ibex 35 indeksi halvima tulemuse, on sellel praegustest hindadest taastumiseks märkimisväärselt ruumi. Ja kindlasti palju rohkem võrreldes teiste indeksi aktsiatega, nagu BBVA, Repsol, Iberdrola ja Red Eléctrica, teiste silmapaistvate ettevõtete hulgas.
Sellest vaatenurgast on nüüdsest rohkem, mida peate võitma kui kaotama. Ehkki eeldusel, et võtate endale riske, mida selline tegevus aktsiaturgudel kaasa toob. Selles mõttes võib teil tekkida kiusatus avada positsioone Hispaania selektiivindeksi ühes kõige iseloomulikumas väärtuses. Kuid arvestades teie praegust olukorda. Ilma et see oleks üks Hispaania aktsiate sinistest žetoonidest, on see üks peamisi panuseid väikestes ja keskmise suurusega ettevõtetes.