Kinnisvara hindamise täielik juhend: veebipõhine vs ametlik hindamine

Kas soovite teada oma kodu väärtust? Avastage erinevus veebipõhiste ja ametlike hindamiste vahel. Hankige täpne hinnapakkumine kohe!

Kas soovite teada oma kodu väärtust? Avastage erinevus veebipõhiste ja ametlike hindamiste vahel. Hankige täpne hinnapakkumine kohe!

Avastage, kuidas arvutada kinnisvara tegelikku kasumlikkust ja millised on parimad strateegiad edukaks investeerimiseks ja oma puhaskasumi maksimeerimiseks.

Madridi autonoomne kogukond laiendab oma programmi „Minu esimene kodu“: alla 40-aastastele on hüpoteeklaenud garanteeritud kuni 100% ja üle 45-aastastele kuni 90%. Uus vanusepiirang ja maksimaalne hind 425 000 eurot.

Euribor sulgus augustis 2,95% juures, mis on kahe aasta kõrgeim tase; muutuva intressimääraga hüpoteeklaenud tõusevad umbes 800 eurot aastas. Euroopa Keskpank (EKP) tõstab intressimäärasid septembris.

Hispaanias tõusevad eluasemehinnad 8,8%, Baleaari saartel on näha aeglustumist ja Granada jätkab tõusutrendi. Me räägime teile kõik kinnisvaraturu üksikasjad.

Kas unistad eritellimusel ehitatud kodust? Uuri välja, kui palju maksab ehitamine, milliseid krunte valida ja kuidas oma kodu pealt kuni 20% säästa.

Euribor ületab päevamäärades 3% piiri ja augusti keskmine hüppab 2,94%-ni. Uurige välja, kui palju teie hüpoteeklaen tõuseb ja mida eksperdid aasta lõpuks ennustavad.

Ülemkohus tühistas tagasipööratud hüpoteeklaenude ebaausad klauslid, kuid Hispaania turg pole ikka veel hoogu sisse saanud. Faktid, nõuded ja põhipunktid selle toote mõistmiseks.

Odavaimate fikseeritud intressimääraga hüpoteeklaenude võrdlus 2026. aasta augustis: edetabelit juhivad Ibercaja, Banca March ja Sabadell. Siit saate teada, kuidas valida parim.

Avastage, kuidas finantseerida kaasomandi lõpetamist, säästa makse ja lahendada kaasomandiga seotud probleeme. Sisestage ja saage teada kõik olulised üksikasjad siit!

Bankinter teenis esimesel poolaastal 605 miljonit eurot, vähendas hüpoteeklaenude tootmist Hispaanias 34% ja tugevdas oma laienemist Hollandis ja Iirimaal. Uurige kõiki üksikasju.

Kas soovite oma sissetulekut kasutada hüpoteegi saamiseks? Uurige, kui palju pangad teie taotluse puhul arvestavad, milliseid kulusid nad maha arvavad ja kuidas oma krediidivõimelisust parandada.

Siit saate teada, kuidas oma kodu rehüpoteekida, et osta uus kinnisvara või konsolideerida võlad. Nõuded, kulud ja sammud maksimaalse likviidsuse saavutamiseks juba täna.

Euribori intressimäär prognoositakse 2026. aasta juulis 2,8%-ni, arvestades geopoliitiliste pingete tõttu toimunud tõuse. Vaadake kuu keskmist ja selle mõju hüpoteeklaenudele.

Avasta, kuidas analüüsida kinnisvarakonkurentsi ja turgu mõjutavaid makromajanduslikke tegureid. Õpi valdkonda juba täna!

Juuni Euribori intressimäär on aeglustunud ja stabiliseerunud 2,8% lähedale. Me ütleme teile, kui palju teie hüpoteeklaen tõuseb ja millised on teie võimalused sel kuul vähem maksta.

CNMC (riiklik turgude ja konkurentsi komisjon) on algatanud uurimise Santanderi, BBVA ja teiste pankade suhtes väidetava fikseeritud intressimääraga hüpoteeklaenude kokkumängu osas. Kas neile võidakse määrata mitme miljoni euro suurused trahvid? Uurige välja.

Euroopa Keskpanga (EKP) 11. juuni kohtumine toob kaasa intressimäärade tõusu 2,25%-ni. Analüüsime, kuidas see mõjutab teie hüpoteeklaenu ja uusi pangasäästupakkumisi.

Euribor tõuseb 2,8%-ni, muutes Hispaanias hüpoteeklaenud kallimaks. Uurige, kui palju teie kuumakse suureneb ja mida eksperdid lähikuudel ootavad.

Kas otsite kodu, aga sääste pole? Uued valitsuse toetatud hüpoteegid võimaldavad 100% finantseerimist. Tutvuge nõuete ja osalevate pankadega siit.

Kas soovite osta oma esimese kodu Kanaari saartel? Uurige, kuidas saada kuni 95% intressiga finantseerimist uue noortehüpoteeklaenuga. Nõuded ja tähtajad leiate siit.

Valladolid käivitab noortele tasuta eluasemenõustamisteenuse ja noortele mõeldud üürikorterite kampaania. Siit saate teada, kuidas aega broneerida ja milliseid teenuseid pakutakse.

Hispaania Pank kaalub hüpoteeklaenude piirmäärasid ja nende mõju noortele, üürnikele ja eluaseme kättesaadavusele. Tutvuge kavandatavate muudatustega.

Siit saate teada, mis juhtub laenudega lahkuminekul, kuidas jagada võlgu, millised on konsolideerimisvõimalused ja kuidas pärast lahutust konto omanikku vahetada.

Santander suurendab Hispaanias hüpoteeklaenude intressimäärasid 44% võrra, keskmise intressimääraga 2,8%, ning tugevdab turumuutustega seoses kliendi- ja kindlustusteenuseid.

Peamised andmed välismaalaste kinnisvaraostude kohta Hispaanias: rahvused, lemmikpiirkonnad, rekordhinnad ning muutused residentide ja mitteresidentide vahel.

Eluasemetele laenatud hüpoteegid tõusid veebruaris 14,3%, samal ajal kui müük langes. Andmed piirkonniti ja peamised kinnisvaraturu näitajad.

Kodumajapidamiste laenuvõlgnevuste arv tõusis 9,3%-ni, saavutades rekordtaseme. Peamised andmed, põhjused ja riskid kodumajapidamiste ja pankade jaoks on selgelt selgitatud.

Vaadake tänast, 19. veebruari Euribori intressimäära, veebruari keskmist ja seda, kuidas see teave mõjutab Hispaania muutuva intressimääraga hüpoteeklaene.

Hispaania hüpoteeklaenud kogevad oma parimat aastat 15 aasta jooksul: üle 500 000 laenu, rekordilised summad ning tugev surve hindadele ja üüridele.

Euribor täna, 29. jaanuaril: päevaindeks, jaanuari keskmine ja kuidas see mõjutab Hispaania hüpoteeklaene. Aasta- ja poolaastaülevaated ning prognoosid 2026. aastaks.

Vaadake täna, 27. jaanuaril, Euribori, selle jaanuari keskmist, kuidas see mõjutab teie muutuvmääraga hüpoteeklaenu ja mida eksperdid 2026. aasta intressimäärade osas ootavad.

Euribor täna, detsembri keskmine, prognoosid 2026. aastaks ja tegelik mõju fikseeritud, muutuv- ja segaintressiga hüpoteeklaenudele Hispaanias. Vaata täielikku analüüsi.

Hüpoteeklaenude maht saavutas oktoobris 15 aasta kõrgeima taseme, mil sõlmiti 52 198 laenu, intressimäärad olid 2,81% ja piirkondlikud erinevused olid märkimisväärsed. Vaadake kõiki andmeid.

Andaluusia saavutas oma kõrgeima eluasemelaenude arvu alates 2010. aastast ning on Hispaania eluasemeturul esikohal viisade ja kapitalilaenude osas.

Kuidas 7.500 tehingut ja 860 miljonit eurot uue heade tavade koodeksi abil leevendavad tuhandete Hispaania perede hüpoteekkoormust.

Hispaanias tõusid eluasemelaenude mahud 12,2%, kusjuures laenusummad ja -kapital suurenesid ning intressimäärad olid alla 3%. Vaadake kõiki põhiandmeid.

Reaalsed võimalused oma esimese kodu 100% finantseerimiseks: pangad, ICO ja piirkondlikud garantiid, nõuded ja riskid, mida Hispaanias arvestada.

Kontrollige tänast Euribori, selle novembri keskmist ja selle mõju teie hüpoteeklaenule koos ajakohastatud andmete ja trendidega.

Kas ostsite enne mahaarvamisperioodi lõppu? TEAC (Keskne Majandus-Halduskohus) toetab tühistamistasu mahaarvamist müügist ja lubab läbivaatamist aastateks 2021–2024, kui vastate nõuetele.

Sotsiaalkorterite hüpoteeklaenude juhend: nõuded, ametlikud intressimäärad, abi, tähtajad ja menetlused kaitstud eluaseme ostmiseks või tühistamiseks.

IRPH: erinevused Euriboriga, Euroopa Kohtu otsused ja nõude esitamine. Avastage reaalseid võimalusi oma kuumakse vähendamiseks ja intresside sissenõudmiseks.

ICO hüpoteeklaenu juhend: nõuded, 20–25% tagatis, tingimused ja dokumendid. Siit saate teada, kuidas taotleda ja finantseerida 100% oma hüpoteegist ilma lisakuludeta.

Siit saad teada, kuidas arvestada hüpoteeklaenudega: PGC ja VKEd, kanded, kulud, TIE ja reaalsed juhtumid. Selge juhend varade klassifitseerimiseks ja kohustuste täpseks mõõtmiseks.

Sildhüpoteek: kuidas see toimib, nõuded, tingimused ja riskid. Selge juhend plusside, miinuste ja reaalse elu näidetega, mis aitavad teil teha enesekindla otsuse.

Kuidas ettevõtet finantseerida: hüpoteegid, nõuded, pangad, kulud ja toetused. Juhend üllatusteta ostmiseks või renoveerimiseks.

Roheline hüpoteeklaen: nõuded, pangad, hüved ja taotlemise viis. Finantseeri tõhusat eluaset, säästa raha ja kaitse planeeti.

Mis on eeldatav hüpoteeklaen? Millised laenud on vastuvõetavad? Eelised, riskid ja kuidas seda leida. Selge juhend, mis aitab teil enesekindlalt otsustada.

Sellest põhjalikust juhendist saate teada, kas olete huvitatud oma hüpoteegi tagasimaksmisest, kuidas seda teha, millised on tasud, hüvitised ja peamised näpunäited.

Siit leiad kõik noortehüpoteeklaenu kohta: nõuded, tagatis, tingimused ja näited oma esimese kodu ostmiseks. Lisateavet leiad siit!

Siit saad teada kõike hüpoteeklaenude kohta aastal 2025: trendid, tüübid, parimad pakkumised ja olulised näpunäited enne rahastamise taotlemist.

Mida sa tead 40-aastase hüpoteegi kohta? Lugege selle kodu ostmise rahastamisvõimaluse eeliseid ja puudusi ning tehke õige otsus.

Siit saate teada, kuidas saada iseehitatud hüpoteek, selle nõuded ja kuidas see teie kodu rahastamiseks toimib.

Siit saate teada, kuidas tähtajatu hüpoteeklaenud töötavad, millal need on parimad, ning selle paindliku rahastamisviisi eeliseid ja riske.

Hüpoteegi allkirjastamisel tehakse seda ühe isiku kui omaniku nimel. Kuidas aga vahetada hüpoteegi omanikku?
Kui soovite osta maja, kuid teil pole isegi sissemakset, kas teate, kuidas saada 100% hüpoteegi summast? Uurige, millest me räägime
Kindlasti teate, mis on hüpoteek ja garantii. Aga kas sa tead, mis on pant ja kuidas see seatakse?

Kui teil on rahalisi vajadusi, peaksite teadma kõike hüpoteeklaenu tagatislaenu kohta
Kas teil on kahtlusi, kuidas taotleda hüpoteegi kustutamist aegumise tõttu? Siin selgitame, mida te vajate ja kuidas seda taotleda.
Kas teate, millised on põrandaklauslid? Ja et teie hüpoteeklaen võib neid saada ja need on ebaseaduslikud, nii et nad annavad teile raha tagasi? Uurige nende kohta lisateavet
Mis on tegelikult hüpoteek? Millised omadused sellel on? Kas on palju tüüpe? Leidke teave, mida vajate selle mõistmiseks.
Hüpoteegi taotlemine on mõne inimese jaoks üks keerulisemaid otsuseid mitte ainult sellepärast, et see on suurepärane investeering ...
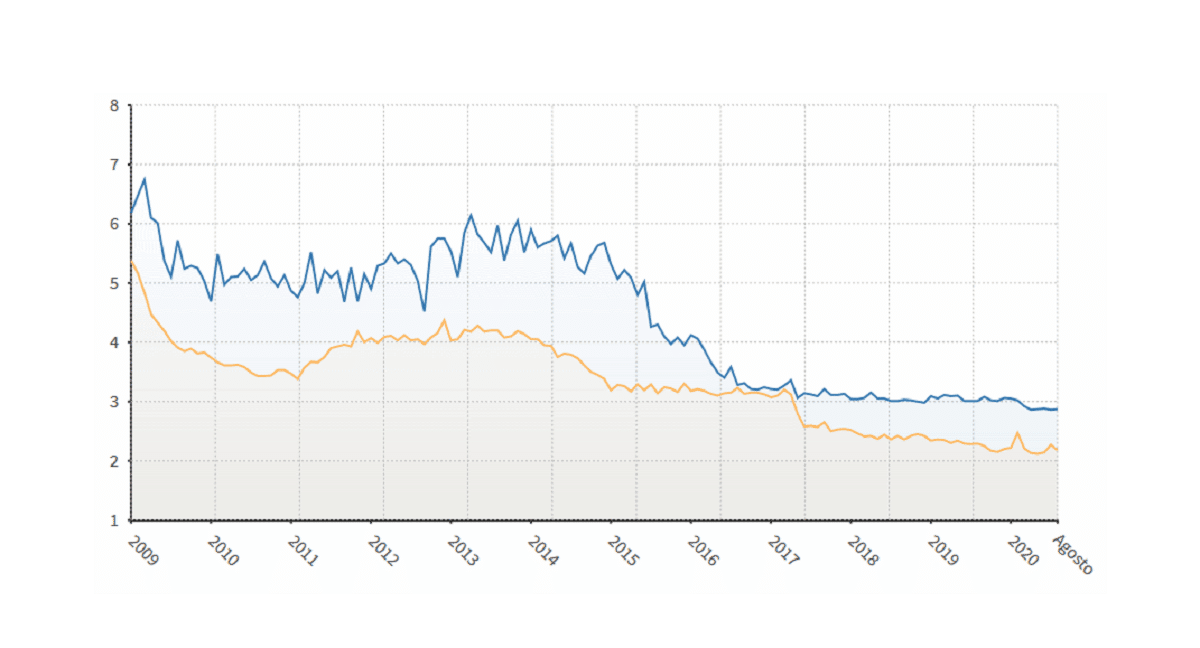
Valige fikseeritud või muutuva hüpoteegi, eeliste, puuduste ja kuidas teada saada, milline on ostja profiili järgi parim.
Siit saate teada riskilaenu hüpoteekide ajaloost ja sellest, kuidas USA (ja maailma) majandus peaaegu kokku kukkus.
Kodu ostmine on teie elus nii oluline toiming, et te ei saa ruumi jätta ...
Hüpoteek on inimeste elus nii oluline toode, et seda ei saa kätte jätta ...
Kinnisvaraturul on üks asi väga kindel ja see on see, et nüüdsest saab hüpoteegi rentida ...
Kodu ostmine on nii märkimisväärne tehing, et te ei saa endale lubada ruumi jätmist kellegi teise kätte…
Kinnistusraamatutes registreeritud kodude hüpoteekide arv on 31.018 9,2, XNUMX% rohkem ...
Hüpoteeklaenude turg näitab uue algusega väikseid erinevusi, kus on hüpoteekide tüübid ...
Riigikohus koguneb lähiajal, et teha otsus, kes vastutab maksu tasumise eest...
Hüpoteeklaenud on üks tooteid, mida pangakasutajad sõlmivad kõige rohkem, kuna need on mõeldud…
See on juba tõsiasi, et kui olete võtnud hüpoteegi, siis vormistate selle praegu ja kõik...
Üle 90% hüpoteeklaenudest on viimaste aastate jooksul Euriborile viidatud muutuva intressimääraga toodetes
Kui arvate, et vastupidine hüpoteeklaen on kasutatava kodu rahastamise mudel, teete vigu juba esimesest hetkest
Üks küsimustest, mida te endale praegu esitate, on see, kas teil on mugav hüpoteeklaenu märkida muutuva või fikseeritud intressimääraga
Laenu amortisatsiooni korral tagastatakse varem antud kapital. Tavaliselt makstakse järelmaksu
Finantsasutus pakub meile, töötleb ja annab meile intressimääraga laenu ja kinnisvara väärtusel põhineva garantii
Üks teie pangakasutaja missioonidest on tuvastada, kas äsja sõlmitud hüpoteek kannab põhiklauslit

Ühe hüpoteegi vahetamine teise vastu selle regressiooni kaudu on strateegia, mida rakendatakse raha säästmiseks

Kas olete kunagi mõelnud, mis on krediidi ja laenu erinevused? Kui olete üks neist inimestest, kes kasutab mõlemaid mõisteid

Hüpoteegi regressi võib ise jagada kahte tüüpi regressioonideks; subjektiivne isiklik asendusemadus ja objektiivne tegelik asendusemadus.
Kui teie plaan on osta maja ja teate, et viibite seal pikka aega, peaksite keskenduma hüpoteegi finantseerimisele fikseeritud intressimääraga

Hüpoteegi palkamine võib olla soodsam, kui seda tehakse teatud tingimustel. Kas soovite teada, mis need on?

Kui kavatsete sõlmida hüpoteegi, on teil palju asju, mida peate analüüsima, kui mitte, siis soovite oma tellimuses võtta rohkem kui ühe üllatuse
Maja ostmisel peame teadma erinevaid hüpoteekide tüüpe, mida turg meile pakub, ja kuidas peame neid küsima
Euribori kokkuvarisemine võib hüpoteegi sõlmimisel tuua palju eeliseid, väiksemate hinnavahedega.
Kui räägime hüpoteegi subrogatsiooni tegemisest, siis räägime mõnel juhul tehtud muudatustest ...
Mileuristadel on raskem juurdepääs hüpoteekidele, kuid nad saavad siiski mõne neist sõlmida. Kas soovite teada, mis need on?
Hispaania turul on kõige odavamad hüpoteegid, millel on lisaks madalale intressimäärale ka paremad tingimused