

Maksude tasumine on iga riigi maksukogumisel üsna keeruline küsimus, eriti uute maksude puhul, sest elanikkonnal puudub täielik kindlus selle kohta, kuidas valitsusasutused neid tulusid hästi või halvasti kasutavad.
Tõsi on aga see, et maksud on iga riigi halduse ja eelarve oluline osa, sest just nendest ressurssidest saadakse mitu avalikku teenust, mida me igapäevaselt kasutame.
Täpsemalt öeldes on üks maksudest, mis võib kodanike seas kõige rohkem kahtlusi tekitada, kinnisvaramaks ja dokumenteeritud õigusaktid, kuna see on keeruline maks, mis kehtib Hispaania seadustes.
Põhjus, et tegemist on keeruka maksuga, seisneb selles, et see ei vastuta ainult ühe maksuliigi eest, vaid see võib hõlmata kuni kolme eri tüüpi maksude hindamist, mis erinevad üksteisest olulisel määral.
Nii kehtib selle seaduse üldine kasutamine nende kolme stsenaariumi jaoks põhimõtteliselt, nii et hiljem, olenevalt maksustatavast sündmusest, rakendatakse sellele vastavat konkreetset maksu.
Mis on perekonnaseire ja dokumenteeritud õigusakti maks?
See maks kehtib juhtudel, kui ostate mingit tüüpi kinnisvara , näiteks maja või kasutatud auto , või ka siis, kui lähete notari juurde omandiõiguse dokumenti väljastama.
Seega kinnisvara registreerimiseks kinnisvararegistris või auto omanikuvahetuse registreerimiseks palume meil teha makse nn ITP/AJD autonoomsele piirkonnale, mida tuntakse paremini kui kinnisvara võõrandamise ja dokumenteeritud õigusaktide maksu.
Lühidalt öeldes on see maks, mida kohaldatakse erinevat tüüpi tehingutele, mis on seotud mitmesuguste kõrge väärtusega materiaalsete varade ostu ja müügiga, näiteks kodu või kinnisvara ostmisel. Seda maksu saab kohaldada ka kapitali suurendamisele või notariaalaktide koostamisele.
Nii saab selle maksu tasumisel tõlgendada, et seda makstakse õiguse ja reguleerimise eest tehinguprotsesside ja dokumentide osas väärtuslike kaupade vahetamisel. Näiteks kodu müümiseks tuleks see maks maksta selle õiguse eest, mis meile antud vara käsutatakse majandusliku tulu saamiseks.
Kus tehakse ITP / AJD makse?
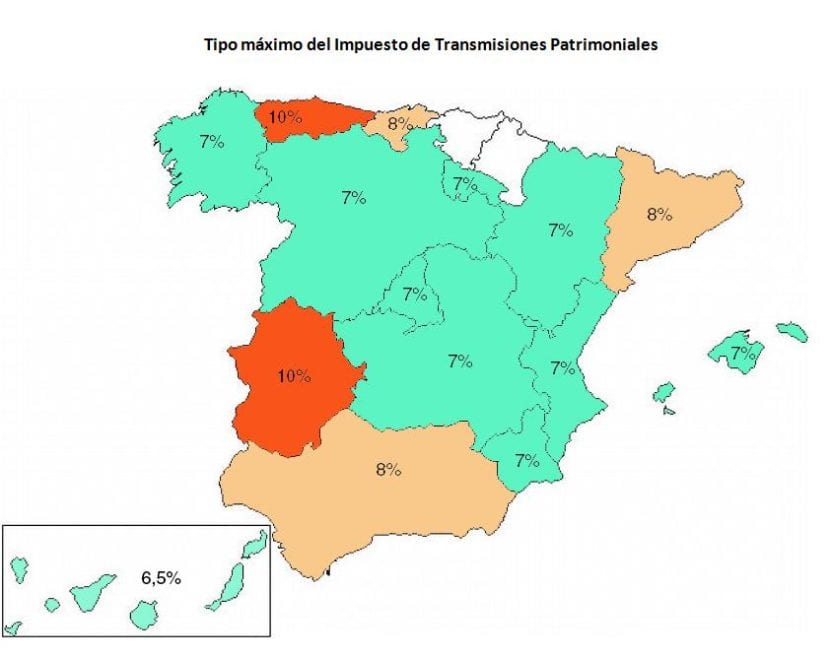
Vara võõrandamismaksu ja dokumenteeritud õigusaktide tasumiseks peate pöörduma selle autonoomse piirkonna maksuametisse, kus maks on kehtestatud, umbes 30 päeva jooksul pärast vastava tehingu või maksu määramist õigustava toimingu sooritamist.
Kuidas toimub ITP / AJD maksu tasumine?
Vara võõrandamismaksu ja dokumenteeritud õigusaktide vastava makse tegemiseks on vaja esitada kas riiklik isikut tõendav dokument (DNI) või maksukohustuslase kood (CIF), samuti avaliku dokumendi esimene ja lihtkoopia ning lepingu originaaldokument; selle dokumendi koopia on vajalik ka juhul, kui tehing koosneb eraõiguslikust dokumendist, mis käsitleb toimingut, mille abil maksu päritolu on kindlaks tehtud.
Millised on perekonnaseire ja dokumenteeritud õigustoimikute maksu liigitused?
Selles piirkonnas on meil järgmised kolm maksuliiki:
- Raske varade ülekandmine
- Dokumenteeritud õigusaktid
- Ettevõtte tegevus.
Igaüks neist vastab konkreetsele maksustatavale sündmusele, seega on oluline arvestada tunnuste ja elementidega, milles ühte neist maksuliikidest tuleks rakendada.
Näiteks koormava varaülekande puhul on see üks levinumaid makse selles klassifikatsioonis, kuna see tekib põhimõtteliselt siis, kui isik omandab teatud vara, mis toob kaasa vastava maksekohustuse nimetatud vara müünud isiku ees, st see maks maksustab kõiki neid toiminguid, mis hõlmavad vara üleandmist kahe isiku vahel, näiteks stsenaariumid, kus toimub kinnisvara ost ja müük või ka kasutusvalduste või rendilepingute loomise korral.
Ettevõtete tegevuse puhul on olukord muidugi erinev, kuna neid kasutatakse gruppide või ettevõtete majandusjuhtimises, mille eesmärk on kapitali kasutamise ja jaotamise juhtimine, näiteks selle suurendamine või vähendamine, samuti ettevõtete ühinemine ja/või lõpetamine.
Lõpuks kehtivad dokumenteeritud õigusaktid ka aktide, notariaalaktide ja vekslite kohta. Kui meil on põhiteadmised iga maksuliigi kasutamisest, saame igaüht neist põhjalikumalt käsitleda, analüüsides nende iseloomulikke jooni ja elemente, samuti stsenaariume ja asjaolusid, mille korral neid tuleks kohaldada.
Raske varade ülekandmine
Koormuslikud varaülekanded, mis, nagu me varem nägime, esinevad kinnisvara ostmisel ja müümisel või asjaõiguste, rendilepingute jms seadmisel, sisaldavad kolme peamist elementi: kohustatud isik, maksubaas ja maksumäär.
Passiivne subjekt on isik, kelle kasuks asjaõigus on seatud, samuti isik, kes muuhulgas algatab omandiõiguse menetlust või notariaalseid toiminguid.
Maksu maksustatav baas koosneb üleantava vara või kehtestatava õiguse tegelikust väärtusest.
Maksukvoodi saab jagada kolmeks erinevaks tasemeks:
- 6% kinnisvara võõrandamise või selle vara üle asjaõiguse üleandmise korral.
- 4% vallasvara ja kariloomade üleandmise ning nende suhtes asjaõiguste vastava moodustamise korral.
- 1% tagatiste, pensionide, võlakirjade, laenude ja õiguste loovutamise õiguste seadmise korral.
Ettevõtte tegevus
Sellisel juhul on maksumaksjaks äriühing, välja arvatud kapitali vähendamise ja lõpetamise juhtudel, mil maksumaksjaks on aktsionärid. Maksustatav baas määratakse järgmiste tunnuste alusel:
- Põhiseaduse ja kapitali suurendamise nominaalväärtus pluss emissioonipreemiad.
- Jagunemise ja ühinemise korral on aluseks äsja loodud üksuse kapital või kapitali suurendamine neelavas ettevõttes, millele lisatakse vastavad emissioonipreemiad.
- Kapitali vähendamise ja emiteerimise korral määratakse baas partneritele tarnitud vara ja õiguste tegeliku väärtuse järgi.
Siin on maksumäär kõigil juhtudel 0.5%.
Dokumenteeritud õigusaktid
Kui seda tüüpi maksu kehtestatakse, mis, nagu nägime, kehtib dokumentide, vekslite, notariaaltoimingute ja tunnistuste jms kohta, on maksumaksja notariaaldokumentide vara või õiguse omandaja.
Rahasumma või väärtusliku varaga seotud avalike dokumentide esmaste eksemplaride puhul on maksubaas tavaliselt deklareeritud väärtus. Vekslite puhul on maksubaas väljavõetud summa, hoiatusmärgete puhul aga garanteeritava, avaldatava või kehtestatava õiguse väärtus.
Lõpuks jagatakse maksumäär kaheks maksuliigiks , mis on 0.5% dokumentide ja notariaalaktide esmaärakirjade puhul, kuid vekslite puhul määratakse maksumäär templitud efektide järgi vastavalt seadusega kehtestatud skaalale.
Järeldused
Pole kahtlustki, et ärimaailmas ja mitmesuguse kinnisvara ostmisel ja müümisel on mitte ainult soovitatav, vaid ka prioriteet omada täpset juriidilist ja juriidilist teavet, mis annab meile nii kindluse kui ka turvalisuse seoses erinevate tehinguprotsessidega, mida saame kinnisvara omandamiseks või müümiseks läbi viia, samuti iga protseduuri toetava dokumentatsiooni koostamisel.
Ülekannete ja dokumenteeritud õigustoimingute maks annab valitsusele laiaulatusliku õigusliku vabaduse meie oste, kapitalihaldust ja/või dokumentide ja notariaalsete dokumentide koostamist seaduslikult tunnustada.
Selle maksu tasumata jätmisega on meil suur oht langeda väga kulukate trahvide hulka, mis oleks lõpuks palju kallim kui see, mis meil maksaks advokaadi palkamine, kes aitaks meid nõuetekohases protsessis ja pandiõiguse tasumisel. Sel põhjusel on soovitatav ka selle teenuse juriidiliste üksikasjade osas pöörduda professionaalse teenuse poole, sest lõppkokkuvõttes toob see meile mitmeid ja olulisi eeliseid, näiteks tulevaste karistuste vältimine ja vara kindluse tagamine kapitali haldamine.