

Sertifitseeritud tšekk on vabalt kaubeldav dokument, mis sisaldab lubadust maksta kindlaksmääratud summa nõudmisel. Praktikas on need tšekid, mille pangad väljastavad enne makse tegemist ja mille nad on kohustatud esitamisel lunastama. Sertifitseeritud tšeki väljastamine eeldab kindlaksmääratud vahendite eelnevat kättesaadavust; see tähendab, et deponeeritud summa peab ületama väljastava panga vahendeid, kes vastutab seejärel makse tegemise eest.
Paljud inimesed arvavad ilmselt, et pangatšekk ja kinnitatud tšekk on sama asi , kuid probleem on selles, et need kaks on sageli eristamatud, mis tekitab segadust. Siiski on nad väga erinevad ja ühe valimise tagajärjed võivad olla dramaatilised. Seetõttu on enne otsuse langetamist täiesti mõistlik endalt küsida, millist kasutada.
Sertifitseeritud tšekk on tavaline tšekk, tüüpiline arvelduskontole väljastatud tšekk, selline, nagu tšekiraamatust saadakse. Selle eriliseks teeb tagaküljel olev "sertifitseerimisklausel". See klausel kinnitab pangale, et kontol on raha olemas ja et nad hoiavad seda tšeki vastu krediteerimiseks. Tavaliselt juhtub see nii, et kui taotlete sertifitseeritud tšekki, peate minema panka, kirjutama tšeki, hoidma raha kontol ja laskma sellele vastavalt kirjeldusele templi lüüa, et raha ei saaks muul otstarbel kasutada.
Pangatšekk on seevastu teistsugune. Tšeki väljastab pank ise, seega ei vaja klient tšekiraamatut. Samuti ei pea kliendil olema väljastava panga kontot. Olenemata sellest, kas tegemist on sularaha või kontole deponeeritud rahaliste vahenditega, väljastab pank tšeki oma sisemiste kontode vastu. Tšeki väljastaja on pank ise, kes on kohustatud selle välja maksma.
Teil võib tekkida küsimus, kas kumbki variant ei garanteeri makseviisi . Vastus on eitav, mitte samal moel. Seda seetõttu, et kinnitatud tšekk hoiab raha ainult klauslis määratud perioodi jooksul, mis on tavaliselt 15 päeva. Pärast seda kuupäeva saab raha sissenõudmist küll proovida, kuid see pole garanteeritud. Lisaks ei saa seda kontol olevat kinnipidamist kasutada arestimise või pankrotimenetluse vaidlustamiseks, mistõttu võite kokku puutuda tagasilükatud kinnitatud tšekidega.
Pangatšekil ei ole garantii kehtivusaja lõppu, kuna garantii seisneb selle otseses väljastamises panga enda poolt. Tšekiseaduse kohaselt tuleb kõik pangatšekid, olenemata sellest, kas need on kinnitatud või mitte, esitada maksmiseks 15 päeva jooksul alates väljastamisest. See aga ei tähenda, et selle tegemata jätmine võiks maksmata jätmise korral kaasa tuua teatud õiguslike eeliste kaotamise.
On selge, et pangatšekkidega on see risk tänaseni tühine, mistõttu pole haruldane leida pangatšekke, mille töötlemine võib võtta kuni kolm kuud. Sel põhjusel ja arvestades, et hind on tavaliselt sama, usun, et pangatšekk on selgelt parem valik nii oma üldise ja universaalse turvalisuse kui ka märkimisväärse mugavuse tõttu.
Sertifitseeritud tšekk erineb pangatšekist ka muude aspektide poolest. Näiteks sertifitseeritud tšeki puhul on pank kohustatud maksma dokumendil näidatud summa. Seega on tšeki omanikul täielik kindlus, et pank täidab tšeki ja maksab määratud summa välja ainult siis, kui raha on saadaval. Teisisõnu, ainult siis, kui tšeki väljastanud kliendi kontol on piisavalt vahendeid. Kuigi pangatšeki puhul on oht, et see väljastatakse ilma piisavate vahenditeta, ei ole sertifitseeritud tšekkide puhul sellist riski.
Kontrolli kinnitamise tingimused
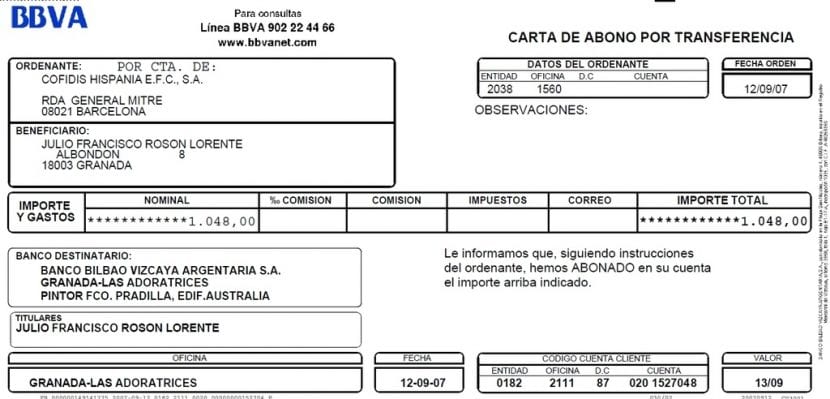
Vastavuskontrolli kinnitamiseks on mõned tingimused. Me selgitame neid allpool:
- Et on märke selle kohta, et näidatud summa makstakse nõudmisel.
- Kas see on lisatud vastava nime nimetuse pealkirja või see võib olla ka viisa või sertifikaadi nimi.
- Rekordiomaniku nime puhul on see tingitud sellest, et kuna tellitav tagatis on väärtpaber, ei saa omanik seda väljastada.
- Et neil oleks kuupäev ja koht, kus tiitel välja anti.
- Et sellele on alla kirjutanud tšeki väljastanud pank.
Sertifitseeritud tšekk tuleb esitada umbes viieteistkümne päeva jooksul alates panga poolt selle väljastamisest või eelnevalt mainitud aja jooksul, olenevalt väljastuskohast. Kahtlemata on tšekk üks enimkasutatavaid makseviise kogu maailmas. Tšekke ei kasutata mitte ainult kauplustest ostetud kaupade eest tasumiseks, vaid ka ettevõtete poolt oma tarnijatele või vabakutselistele töötajatele maksmiseks ja muuks otstarbeks.
Üldiselt on tšekk dokument või maksekorraldus , mis annab isikule, kellele see on väljastatud, õiguse võtta sularahas välja teatud summa ja kanda see pangakontole, mis tavaliselt kuulub makset tegevale isikule või ettevõttele; see tähendab, et tšeki allkirjastajal on pangakonto selles pangas, mis saab kõnealuse tšeki väljastada.
Nii populaarse ja hea makseviisina võime leida erinevat tüüpi tšekke, kusjuures tšekk on üks paljudest.
Sertifitseeritud tšekk on tšeki liik, mille puhul pank või finantsasutus vastutab maksmise eest. See garanteerib saajale, et ta saab tšeki sularahaks teha, kuna väljastajal on makse katteks piisavalt vahendeid. Teisisõnu, kinnitatud tšeki puhul ei ole saajal kahtlust, et makstav raha on sama, mis määratud summa.
See tähendab, et sertifitseeritud tšeki tunnustamiseks ja kehtivuseks peavad seda väljastavad finantsasutused lisaks allkirjale lisama maksedokumendile klausli või selgituse, mis täpsustab tšeki olemust, mis on üks levinumaid.
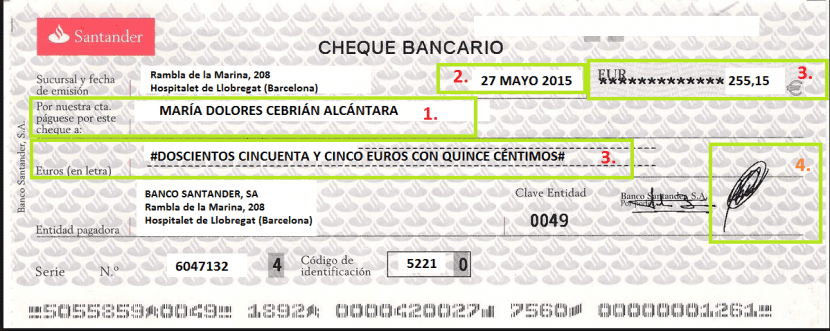
Selle konkreetse tšekitüübi väljastamisega on seotud ka teine probleem : pank hoiab tavaliselt kinnitatud tšekil olevat summat kliendi kontol. See tagab rahaliste vahendite kättesaadavuse olenemata asjaoludest. Tasub märkida, et seda tüüpi tšekki väljastav või väljastama hakkav pank võtab kliendilt töötlemistasu.
Nii nagu nende tšekkide eesmärk on tagada nende tasuta tasumine, nõuavad paljud võlausaldajad neilt võlgnetava makse kättesaamist. Sertifitseeritud tšekk on tšekitüüp, mida iseloomustab maksegarantii. Seega on sellise tšeki saanud isikul täielik kindlus, et ta saab kindlaksmääratud kuupäeval raha tagasi nõuda ja vältida sellega seotud probleeme.
Nõuetekohased kontrollid on üks variantidest, mis võimaldavad antud juhul dokumendi kogumisele garantiid omada. See kehtib tegelikult tavalise tšeki korral, mille puhul on võimalus saada raha ja mille maksmine sõltub asjaolust, et pangakontol on raha või mitte, see võib põhjustada pettusi või probleeme tasumata jätmisega ajutise likviidsuse puudumiseni.
Nagu võite ette kujutada, on seda tüüpi tšekil teatud olukordades palju eeliseid, mille puhul on rahakogumine kaheldav. Nii võib see korvata usalduse puudumise tšeki väljastaja suhtes või hirmu suure rahasumma maksmata jätmise pärast, mistõttu pakutakse sellega seoses rahuldavat lahendust. Nii et vastavat kontrolli saab mõista ka kui garantiid.