

Oleme ilmselt kõik kuulnud tasuvuspunktist ja ettevõtete tasuvuspunktist, aga mis see täpselt on? Millel see põhineb? Kas see on ettevõtte jaoks tõesti oluline? Kuidas seda arvutada saab? Milleks seda kasutatakse? Millal peaksin seda arvutama? Selles artiklis selgitame samm-sammult selle arvutuse olulisust, selle lihtsust ja eeliseid, mida see ettevõtetele pakub.
Kõik arusaadaval viisil ja nii palju takerdumata, et seda oleks lihtne mõista ja teostada, eriti inimestele, kes alles alustavad või kavatsevad asutada ettevõtet või ettevõtet.
Seega, ilma pikema jututa, hakkame mõistma seda terminit ja arvutust, mis on nii laialdaselt kasutatav ja ettevõtetele kasulik.
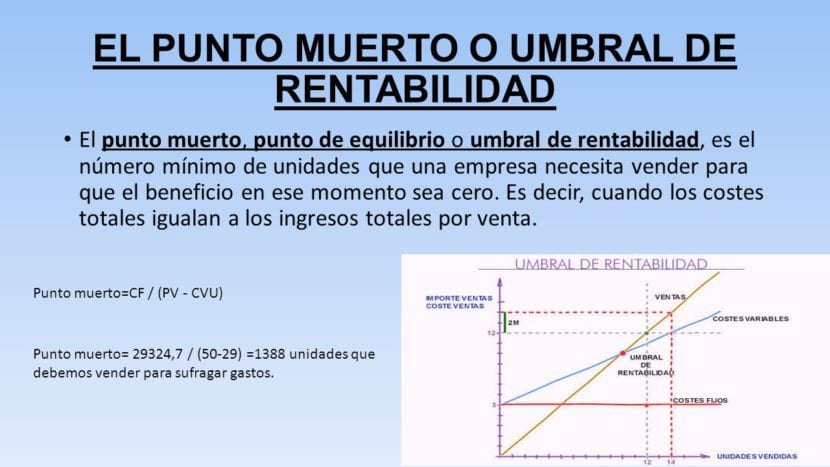
Enamikus ettevõtetes, olenemata suurusest, määratakse hind laos olevate toodete väärtuse ja eeldatavasti müüdavate toodete väärtuse arvutamise teel . See hind katab tekkinud kulud ehk alginvesteeringu. Seda nimetatakse tasuvuspunktiks või tasuvusläveks ; teisisõnu, see on müügimaht, mille juures ei ole ei kasumit ega kahjumit, mis tähendab, et alginvesteering lihtsalt teenitakse tagasi.
Tasuvuspunkt ehk kasumlikkuse lävi on seega saadud tulude summa või müügi protsent, mis võrdub fikseeritud väärtusega; sellest summast suurema osa puhul katavad laekuvad tulud fikseeritud väärtuse ja ülejäänu annab kasumit, mis sellest summast madalamal olles toob kaasa investeeritud summa kahjumi.
MIDA TÄHENDAB KASULIKKUS VÕI SURMA PUNKT?
Mõiste " tasuvuspunkt", tuntud ka kui kasumlikkuse lävi, on tuletatud ingliskeelsest akronüümist BEP (Break-Even Point). Lihtsamalt öeldes on see ettevõtte müüdud ühikute minimaalne arv, et saavutada tasuvuspunkt. Teisisõnu, see on hetk, mil kogukulud võrduvad müügist saadud kogutuluga.

Selle minimaalse müügitulu ja minimaalse tootmistaseme korral muutub toode ettevõtte jaoks kasumlikuks, eeldusel, et kõik toodetud müüakse; sest kui tootmine toimub, aga müüki ei toimu, siis ilmselgelt ettevõttel ega äriühingul tulu ei teki; see tähendab, et tekivad ainult ladustamiskulud.
Ettevõtte kasumlikuks või mittekasumlikuks liigitamiseks tuleb analüüsida müüdavate toodete arvu ja kindlaks teha, kas need kõik aitavad oma tooteportfelli mitmekesisuse kaudu kaasa kauba pakkumisele. Teisest küljest, kui ettevõte toodab ainult ühte eset või toodet, võib järeldada, et see on saavutanud tasuvuspunkti.
Teisisõnu, paremini mõistetuna on tasuvuspunkt toodete või teenuste kogus, mida peame müüma, et katta kõik selle toote tootmisega seotud püsi- ja muutuvkulud. Teisisõnu, see on punkt, mil hakkame oma investeeringut ettevõttesse tagasi teenima ja oma toodetest tulu teenima.
MIS ON SINU EELISED JA EELISED?
Üks tasuvuspunkti eeliseid on see, et see annab ettevõttele teavet tootmismahu kõikumistega seotud ohtude või riskide kohta. See aitab anda ka laiema ja selgema pildi püsikulude suurenemise mõjudest ning aitab meil otsustada muudatuste üle, mis suurendavad kasumit, näiteks toodetud toodete hinna või kulude tõstmise üle.
LÕPETAMISE VÕI Hukkunud punkti tasuvuse piirid:
- Müügi realiseerimine ei käi käsikäes, nii et kui keegi kannatab üksteise all, mõjutab see juba olemasoleva taset.
- Müüdud kaupade kogus sõltub alati müügihinnast.
- Muutuv väärtus võib suureneda või väheneda, seetõttu tuleb need klassifitseerida sõltuvalt kavandatud ajast.
- Kui toodangu kogus on suurem, ei jää kulud püsivaks ja kasvavad.
KUIDAS ARVUTADA KASUMI / SURMATUD PUNKTIVÕITMIST?
Ummiku või kasumlikkuse künnise arvutamiseks on meie ettevõtte kohta vaja ainult 3 punkti:

1. Meie ettevõtte või ettevõtte koguväärtus.
2. Müüdavate asjade hinnad.
3. Iga juba müüdud osaku muutuv väärtus.
Meie ettevõtte või ettevõtte koguväärtus.
Püsikulu või väärtus hõlmab kõike, mida investeerite või mille eest maksate müüdavate kaupade tootmiseks, näiteks üür, töötajate palgad, kommunaalkulud, telefoniteenus, kindlustus, transport, kütus jne. Püsikulu täpseks hindamiseks on oluline arvestada igaüht neist kuludest.
Müüdavate asjade hinnad.
Teine muutuv väärtus või hind on müügihind . Kui müüte ainult ühte toodet, on see lihtne, sest peate määrama ainult ühe hinna. Tavaliselt on teil aga igal kaubaartiklil või tootel erinevad hinnad, mida nimetatakse keskmiseks müügihinnaks. Teisest küljest, kui teie ettevõte on suur ja väljakujunenud ning omab mitut toodet ja esitlust, siis räägite tasuvuspunktist või kasumlikkuse lävest ja peate selle arvutama iga ärivaldkonna jaoks eraldi.
Iga juba müüdud üksuse muutuv väärtus.
Viimane punkt, mida vajame, on see, et iga ühiku muutuv väärtus või keskmine muutuvmaksumus sisestab kõik, mis ettevõttes kulub, tooraine toote või toodete valmistamiseks ja sõltuvalt nendest valmistatud kogusest on see Sest see klassifitseeritakse muutuvkuluks, kuna see sõltub valmistatavast kogusest, see tähendab, et kui me toodame palju, on kogus suurem, kuid kui me toodame vähe, on see kogus väiksem, olenemata sellest, kas toodang on langetatud või suurenenud; kogu selle arvutuse tulemus on kolmas punkt kolm. Oluline on meeles pidada, et see arvutus tehakse elektrit, palku, kindlustust, kohatasu ja kõike muud, mis on juba märgitud esimeses punktis ja mille liigitame püsikuluks.
Panuse marginaal
Osamaksumarginaali saamiseks peame tegema järgmise arvutuse:
Lahutage müüdava toote hind, millest on lahutatud iga ühiku muutuv väärtus.
Tasuvusläve või tupiku arvutamine.
Kasumlikkuse künnise või tupiku arvutamiseks peame jagama eespool nimetatud üksuse osamakse marginaali koguväärtuse; nimelt:
Koguväärtuse jagamine osamakse marginaaliga toob kaasa kasumlikkuse künnise.
See on punkt, millest alates hakkate kasumit teenima.
See tulemus on kasumlikkuse lävi või tasuvuspunkt, mille peame saavutama iga kuu, aasta või päeva jooksul (olenevalt sellest, kumb on ettevõtte jaoks mugavam või sobivam), et hakata kasumit teenima või tulu teenima, kuna me teame kindlalt iga müüdud ühiku koguväärtust ja muutuvväärtust, mis annab meile suurema kontrolli ja korralduse suurema kasumi saamiseks.
See arvutus on üks olulisemaid; seega, kui kaalute ettevõtte või äriühingu asutamist, on selle tegemine väga oluline, sest nii saate määrata müügipunktid, et saavutada see kasumlikkuse lävi nii kiiresti kui võimalik, ning see on üks olulisemaid, mis tuleb pangale esitatavas elujõulisusplaanis sätestada.
Eespool selgitatud valem on järgmine:
Qc = CF / (PVu - Cvu)
SÜMBOLOOGIA
Qc = kasumlikkuse künnis või ummikseis, mis on tehtud ja müüdud ühikute arv, mille tulemuseks on null kasumit.
CF = püsikulu või koguväärtus.
PVu = ühiku müügihind.
CVT = muutuvkulude kogusumma.
CVu = ühiku muutuvkulud.
B ° = eelised.
I = Sissetulek.
C = kogukulud.
Lihtsal viisil ja selges keeles oleme selgitanud, mis on Ettevõtete ja nende kasumi tasuvuspunkt ja ummikseis. Nii et tegemist on ainult kõigi ettevõttes või ettevõttes tehtud kulutuste korraldamise, kavandamise ja prognoosimisega ning nende üle arvestuse pidamisega, et oleks võimalik neid vastavalt vajadustele arvutada iga päev, nädal, kuu või aasta ( kuigi soovitav on seda teha igakuiselt).
Loodame, et see artikkel on teile meeldinud ja aitab.