

Hüpoteek on pangatoode, millega peate praktiliselt vähemalt korra elus tegelema. See on tööriist, mille abil saate osta kodu, millest olete alati unistanud. See nõuab teilt märkimisväärset väljaminekut, mis võib ulatuda kuni 300 000 euroni , olenevalt finantseeritava kinnisvara tüübist. Peate hoolikalt kaaluma tingimusi , kuna kaalul on suur summa.
Teie võlatase on märkimisväärne, suurem kui muud tüüpi laenude, näiteks isikliku või tarbimislaenu puhul. Seetõttu peaksite enne lepingu allkirjastamist olema panga kehtestatud tingimuste suhtes väga vastuvõtlik . Vaadake dokument hoolikalt läbi ja analüüsige seda, sest pärast allkirjastamist on taganemiseks liiga hilja ja teil pole muud valikut, kui kõik tingimused vastu võtta.
Hüpoteeklaenul on palju, võib-olla isegi liiga palju omadusi, mis hoiavad teid võlgades paljudeks aastateks. Võite jõuda 60-aastaseks ilma laenu tagasi maksmata . Sel põhjusel on see palju kallim kui muud tüüpi finantseerimine (isikulaenud, tarbimislaenud või autolaenud). Loomulikult ei ole soovitatav midagi juhuse hooleks jätta, kui te ei soovi lähiaastatel probleeme tekkida.
Määravaks saavad intressimäärad

Esimene asi, millele peaksite tähelepanelikult tähelepanu pöörama, on teie panga intressimäärad. Peaksite püüdma võimalikult konkurentsivõimeliste intressimäärade poole. Seda saate saavutada isegi muude pangatoodete (kindlustus, säästuplaanid, investeerimisfondid jne) ostmisega. Nii vähendate vahendustasu mõne kümnendiku protsendi võrra.
Igal juhul on parim strateegia arvutada numbrid kalkulaatoriga ja järeldada, et saate võlga endale lubada . Teisisõnu, et teil ei ole hüpoteegi maksmisega probleeme. See protsess võib võtta mitu päeva, isegi kauem kui vaja. Kuid see on seda väärt, sest kaalul on palju raha ja te ei tohiks midagi juhuse hooleks jätta. Hiljem selle eest maksmine oleks suur viga. Ärge seda unustage.
Samuti on väga tark üle vaadata finantsasutuste regulaarselt pakutavad pakkumised ja kampaaniad. Selle strateegia abil saate märkimisväärselt raha kokku hoida . Ja kuna tootel on pikaajaline tähtaeg, on kokkuhoid veelgi suurem. Pankade intressimäärade erinevused on märkimisväärsed ja see määrab, kas maksate tehingu lõpetamisel vähem.
Komisjonitasud ja muud kulud
Hüpoteeklaenude teine oluline aspekt on lepingutingimustes sätestatud tasud ja muud lisakulud. Võimalusel sõlmige leping tootele, mis on nendest tasudest vabastatud, kuna säästate lähiaastatel märkimisväärse summa raha. Need kulud võivad moodustada kuni 3% laenusummast ja selle strateegilise lähenemisviisi abil saate neid vältides veelgi rohkem kokku hoida.
Suur osa ettepanekutest, mille saate praegu leida, töötatakse välja ilma vahendustasude või muude nende haldamise või hooldamise kuludeta. Proovige kõigi vahenditega, et teie valik põhineb nendel parameetritel, sest eelised, mis teile järgnevatel aastatel toovad, on tohutud. Ja see koos hea intressimääraga aitab teie kulutusi pikka aega tagasi hoida.
Kas säästa
Kui plaanite lähikuudel hüpoteeklaenu võtta, peaksite teadma, et uus trend on mitte maksta uue kodu ostuhinna täielikku summat ette. Hüpoteeklaenu antakse ainult 75% või 80% ulatuses ostuhinnast . Laenu saamiseks on vaja märkimisväärset säästu. Mida suuremad on teie säästud, seda parem. Lõpuks maksate nii põhiosa kui ka intresside eest vähem.
Pankade edendatava meetme eesmärk on vähendada teie võlataset. See on Hispaania Panga eesmärk, kes soovitas seda strateegiat ka pankadele. Siiski on olemas minimaalne summa, mida te ei saa edaspidi hüpoteeklaenu võttes vältida. See on seatud umbes 50 000 eurole.
Hüpoteegi kestus
Hüpoteeklaenu võtmisel on oluline tegur ka tagasimakse tähtaeg. Möödas on ajad, mil hüpoteeklaenu sai võtta peaaegu kogu eluks, kuni 50-aastase tähtajaga. Pärast rahvusvahelist majanduskriisi on asjad muutunud ja selle tulemusel on tähtaegu lühendatud maksimaalselt 25 või 30 aastani. Peate oma rahaasju kohandama vastavalt oma tegelikele vajadustele ja valima tähtaja, mis sobib kõige paremini teie huvidega.
Pikemate tagasimakseperioodide valimisel on teil soodsamad kuumaksed , kuid vastutasuks peate neid tasuma palju pikema perioodi jooksul. Praktikas tähendab see oluliselt kõrgemaid hüpoteeklaenu kulusid. Ja nendel tingimustel ei pruugi pangalaenu võtmine seda väärt olla.
Kui saate, on kõige tulusam operatsioon selle tasumine vähemaks ajaks. On tõsi, et tasud on nõudlikumad, kuid operatsiooni varem lõpetades peate maksma vähem raha. Ja võimalusega olla taas avatud uute krediidiliinide sõlmimiseks. Kodu reformimiseks tasuge järgmise puhkuse eest või ostke isegi uusimad audiovisuaalseadmete mudelid.
Aga põranda klausel?
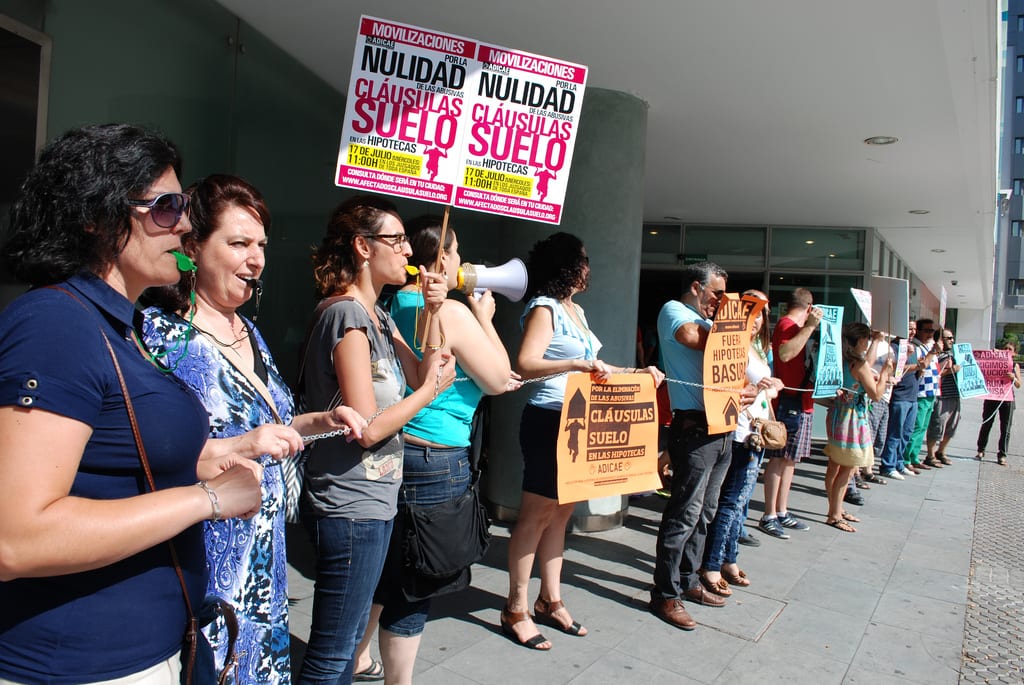
Pärast viimaste aastate sündmusi peaksite olema ettevaatlik, et teile ei müüdaks selliste omadustega hüpoteeklaenu. Õnneks on see nüüd lihtsam, kuna enamik panku on need oma praegustest pakkumistest eemaldanud . Ja õigustatult, nende tingimused on teile märkimisväärselt kahjulikumad, rohkem, kui te esialgu arvate. Need sunniksid teid praegu maksma rohkem raha kui vaja.
Sellistele finantstoodetele kehtestati minimaalne intressimäär, mida ei tohtinud ületada . Ja arvestades Euroopa võrdlusindeksi, rahvakeeli tuntud kui Euribori, ajaloolist langust, ei saanud te selle olulisest langusest kasu. Oluline on meeles pidada, et see on praegu negatiivsel territooriumil. Ja kui oleksite selle tingimusega hüpoteegi võtnud, oleksite pidanud oma igakuiste osamaksetena maksma rohkem, kui oleksite pidanud.
Fikseeritud või muutuv intressimäär
See on järjekordne dilemma, mille peate hüpoteeklaenu võtmisel lahendama. See sõltub finantsturu tingimustest. Praegu on praeguse Euribori stsenaariumi arvestades tulusam võtta muutuva intressimääraga hüpoteeklaen . Kuna tegemist on pikaajalise laenuga, ei pruugi see stsenaarium mõne aasta pärast sama olla ja seetõttu ei pruugi te oma investeeringult tulu saada.
Muidugi võimaldab fikseeritud intress alati maksta sama palju, ilma et peaksite muretsema turgude arengu pärast. Kuid raiskab ka praegust konjunktuurilist liikumist majanduses. Teie valikul on väga määrav tähtaeg, millele teie hüpoteek on suunatud. Teil ei jää muud üle kui operatsiooni parimal võimalikul moel optimeerimine.
Ja kolmandal tasandil on hübriidlaenud , mis ühendavad endas iga mudeli parimad ja halvimad küljed. Pangad reklaamivad neid praegu traditsioonilise kodufinantseerimise alternatiivina. Lõppkokkuvõttes peate valima vormi, mis sobib kõige paremini teie huvidega. Ja see on üks olulisemaid tegureid.
8 nõuannet hüpoteegi võtmiseks
Kui kavatsete tellida mõnda neist pangatoodetest, ei tule teile kunagi see, et impordiksite näpunäiteid, mis on selles pangatoimingus väga kasulikud. Ja see võib määrata, et olete võimeline lepingut edukamalt allkirjastama. Vähemalt on teil võimalus seda proovida, mis pole vähe, olles üle vaadanud nende toodete kodudes nii vajalikud põhiomadused.
- Proovige uurige kõiki pakkumisi, mida pangad teile esitavad, sest kindlasti leiate oma kasutajana oma huvidele väga soodsa mudeli, mis te olete.
- Kõrvaldage kõik lisakulud sellega kaasnevad hüpoteegid alates nende vahendustasudest ja muude täiesti tarbetute kulutustest.
- Otsige üles valem amortiseerida see kiiremini, kuna selle kaudu välistate suuremad kulutused ja mis veelgi hullem, pikka aega oma elus.
- Loe hoolikalt lepingu peen kiri, juhul kui kaasatakse tingimusi, mis on teie huvidele vähe või pole üldse soodsad ja mis võivad teid kaasata ebameeldiva pangaoperatsiooni vormistamisse.
- Kui sõlmite lepingu teiste pangandustoodetega, saate a hüpoteeklaenude boonus, mis sõltub teie lojaalsusastmest.
- Laske end läbi viia turge tähistavad tingimused, kui pass, et saada see parimatest võimalikest tingimustest, ja mis sisaldab kulusid.
- Ettevõtte hüpoteegi ettepanekud esimese kodu ostmine need on alati rahuldavamad kui teisel. Kui see on teie juhtum, saate ära kasutada paljusid reklaame, mida finantsasutused võimaldavad.
- Teadlik olema kuidas Euroopa etalon arenebja proovige see toode vormistada, tuginedes alati parimatele suundumustele.