

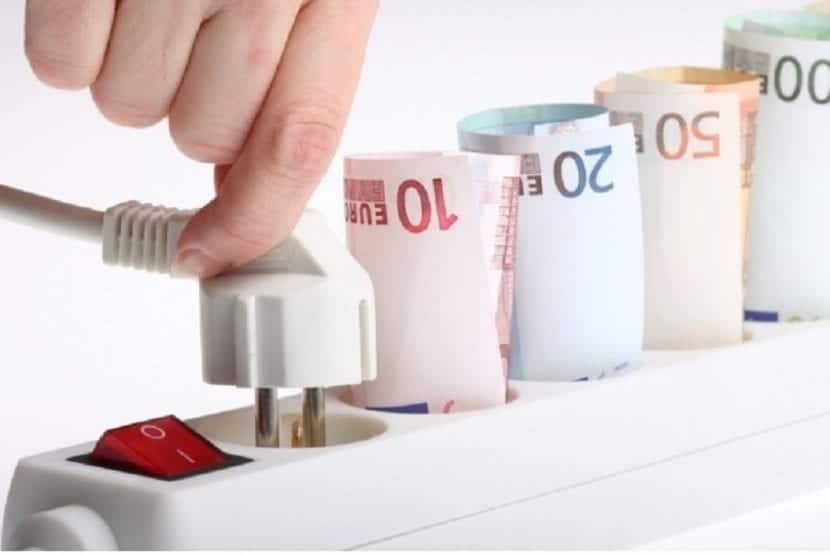
Säästmine on harjumus , mis kujuneb välja ja see on haruldane harjumus, kuna enamik inimesi on võlgades või on neil kulutused, mis ületavad nende sissetulekut. Seetõttu võib säästmine tunduda võimatu ülesandena, kui tahame harjumust arendama hakata. Siiski on võimalik säästmiseks kasutada mõningaid nippe, et see ei tunduks tüütu või võimatu saavutada. Kui me neid nippe kasutame, on säästmisharjumuse arendamine palju lihtsam ja see omakorda võimaldab meil saavutada palju paremaid tulemusi. Aga alustame sellest, et räägime sellest, mis need säästmistrikid on.
Näpunäiteid salvestamiseks
Esimene on järjestikuse säästmise plaani rakendamine . Üks peamisi põhjuseid, miks säästmine on keeruline, on see, et alguses võib tunduda, et meie pingutus piirdub vaid mõne euroga, seega kipume oma nappe sääste kulutama. Järjestikune säästmine hõlmab aga kindla rahasumma deponeerimist säästukassasse või pangakontole regulaarsete ajavahemike järel, näiteks nädalate või kuude kaupa, kasutades järgmist meetodit.
Esimene türklane, kes päästis
Sõltuvalt ajaraamist – antud juhul kasutame nädalast näidet – määrame esialgse säästusumma , näiteks 10 eurot. Nii deponeerime esimesel nädalal 10 eurot ja teisel nädalal veel 10 eurot pluss veel 10 eurot, kokku 20 eurot. Alates kolmandast nädalast on kaks võimalikku teed: esiteks lisame igal nädalal 10 eurot; teiseks teeme järjestikuse lisamise, mis tähendab, et kolmandal nädalal säästame 30 eurot (vastavalt 10 eurot + 20 eurot esimeselt ja teiselt nädalalt).
Kuna sellel nipil on piir, sest saabub nädal, mil säästmiseks vajalik summa ületab meie võimalused (näiteks 10. nädalal peaksime säästma 110 eurot või 550 eurot, olenevalt meie 3. nädalast alates kogunenud summast), on kõige soovitatavam seada endale ajaliselt säästmise eesmärk, st et meie säästuperioodid oleksid 5 või ehk 6 nädalat, ja seejärel alustada tsüklit uuesti.
Selle nipi praktikas rakendamisega võime väga lühikese ajaga koguda suurema summa raha ning see aitab meil kujundada ka pikaajalist harjumust oma raha säästa.
Teine nipp päästmiseks

Teine väga kasulik säästmise nipp on eraldada kindel summa oma igakuisest sissetulekust säästudeks. Näiteks võiksite otsustada, et 15% teie igakuisest või kahe nädala tagant makstavast palgast eraldatakse säästudeks, nii et palgapäeva saabudes läheb see 15% otse teie hoiukontole. See säästmistripp on üsna lihtne ja aitab teil säästmisest harjumuse teha. Selle meetodi puuduseks on see, et kui te palju raha ei kogune, võite end heidutada, kuna peate oma järgmise pingutuse tulemuste nägemiseks ootama kaks nädalat või kuu. Järjestikust säästmist saab seevastu teha iga päev, kui soovite.
Üks peamisi väljakutseid, millega silmitsi seisame, on tung kulutada see raha millelegi, mida me tahame, eriti alguses, kui meil pole veel harjumust. Selle meetodi eeliseks on aga see, et aja jooksul saame kujundada kindla harjumuse ja järk-järgult suurendada säästetavat summat, näiteks aastas või kuus, pannes meie säästud kiiremini kasvama.
Kolmas nipp päästmiseks
Kolmas nipp, mida saame säästa, on sääsepanga hankimine, olenemata sellest, kas ostame selle või improviseerime kodus pudeli abil, eesmärk on see, et iga päev tutvustame konteinerisse oma säästmise eesmärki. Säästmise eesmärk võib olla see, et kõiki 5 eurot, mis meie käest läbi lähevad, ei tohiks millekski kulutada, vaid me ootame päeva lõpuni, et need notsu panka panna; Teine võimalik eesmärk on tutvustada konkreetset arvet või võib-olla kõiki münte, mida iga päev saame. See meetod on üsna lõbus, sest erinevalt kahest eelmisest trikist ei tea me oma notsu panka, kui palju raha kokku hoitakse, kuna sisestatud summad on päeviti erinevad.
Selle säästmismeetodi teine eelis on see, et meil tekib harjumus raha hoiukontole kanda. See teeb tulevikus suuremate summade järjepidevama säästmise palju lihtsamaks.
Muud näpunäited salvestamiseks
Selle raha säästmise nipi tegemiseks on kaks võimalust . Esimene on valida kindel päev hoiusäästu avamiseks; teine võimalus on avada see alles siis, kui see on täiesti täis. Mõlemad meetodid võimaldavad teil säästa kindla eesmärgi nimel ja kujundada säästmisharjumuse.
Neljas nipp päästmiseks
Neljas nipp, mida saame raha säästmiseks kasutada, on üks tõhusamaid, kuid see nõuab ka kõige rohkem tahtejõudu ja distsipliini ning teatud finantsteadmisi. Et vältida raha kulutamist või selle lihtsalt hoiukontol või hoiukontol vedelemist, võime oma säästud investeerimiskontole kanda. Siiski ei ole investeerimisinstrumentide põhjalikud teadmised ega investeerimisoskused hädavajalikud.
Kuid kui on oluline, et näiteks konsulteeriksime oma pangaga, siis milliseid võimalusi ta meile pakkuda saab, et meie raha teeniks kasumit.
Sõltuvalt 3 põhiaspekti, pank saab pakkuda meile parimat võimalust meie investeeringute teostamiseks.
Kolmest aspektist esimene on investeerimisstiil , kuna mõned kontod võimaldavad kasutajal oma investeeringuid valida, samas kui mõnes muus pakutavas valikus on investeeringute tegemise eest vastutav isik, seega kui saabub aeg investeeringu viljade kogumiseks, jätab meie raha haldav isik osa kasumist endale vahendustasuna oma kontode haldamise eest.
Teine aspekt on mõiste, millesse me tahame investeerida; Üldjuhul on nii, et mida pikem on meie raha paigutamise tähtaeg, seda suurem on kasum, mille saame nimetatud investeeringu tõttu. Nii saame valida mõne päeva, mitme nädala, kuu või isegi aasta investeeringud. See aspekt hõlmab ka tõsiasja, kas me tahame, et tulud kajastuksid perioodiliselt, näiteks igakuiselt, või kui me seevastu eelistame, et tulud kajastuksid investeerimisperioodi lõpus.
Viimane aspekt, mida kaalutakse, et saaksime pakkuda investeerimisvõimalust, on see, kui suurt riski me võime ja tahame võtta; Nagu teada, seda suurem on risk, et me kaotame oma raha või et meie kapital väheneb, seda suurem on võimalik kasum, mis kajastub; see on meie otsus, kui palju me oma kapitaliga riskida tahame.
Teine nipp, mida saame säästa, on määrata teatud summa raha kuus, et osta mõnda objekti, mis ei kaota oma väärtust, näiteks ehteid; See nõuanne on üsna praktiline neile, kellel on keeruline sularahas raha kokku hoida. Selle triki üks peamisi eeliseid on see, et saame säästa seni, kuni oleme huvitatud sellest, et saaksime midagi huvitavat omandada.
Selle säästumeetodi kõige olulisem puudus on see, et alati on võimalus, et kui soovite ehted rahaks konverteerida, et osta midagi, mida soovite, on väga raske kõiki ehteid raha saamiseks maha müüa.
Vaatamata sellele puudusele on see säästmismeetod üsna kasulik, sest väärismetallide puhul ei kaota nad oma väärtust; vastupidi, aja möödudes on nende väärtuse tõus väga tõenäoline, mistõttu me mitte ainult ei säästa, vaid isegi investeerime nendesse materjalidesse, et saada tulevikus mingit kasu.
Järeldus
Säästmine on väga oluline, sest see võimaldab meil saavutada kõrgemaid eesmärke, näiteks kinnisvara soetamine. Teiselt poolt on see harjumus, mida saab arendada olenemata sellest, kas meil seda praegu pole.
Kõigi nende trikkide rakendamine tagab meile säästmise eesmärgi edukuse, kuigi on hädavajalik mainida, et kõik sõltub meie distsipliinist ja tahtejõust, kuid tasu on seda väärt, sest aja jooksul on aeg teha selle harjumus. säästa meie isiklikke rahandusi ja saada sellest palju kasu.