

Üks iga investori peamisi eesmärke, nagu kindlasti ka teie puhul, on kahtlemata väga tõhusa finantsplaani väljatöötamine. See strateegia nõuab teie poolt märkimisväärseid teadmisi, aga ennekõike otsusekindlust seda ülima täpsusega rakendada. Lõppude lõpuks sõltub teie isiklike rahaliste vahendite seis tulevastel aastatel sellest tegutsemisviisist, mis võib isegi võimaldada teil elada palju mugavamalt kui praegu.
Kahtlemata vajab suur osa Hispaania ühiskonnast realistlikku ja kasumlikku finantsplaani, mis pakuks ka investeerimisportfellile teatavat turvalisust . Oluline on mõista, et see plaan ei tohiks piirduda ühe finantsvaraga , vaid hõlmata mitut erinevat laadi, sealhulgas isegi alternatiivseid mudeleid, mida te pole varem kaalunud. Selle pakilise vajaduse rahuldamiseks leiate rea strateegiaid, mis võivad olla väga kasulikud nende eesmärkide saavutamisel, mida endale regulaarselt seate.
Sest tegelikult on küsimus, mida sa endale esitad, see, kuidas finantsplaani väljatöötamist alustada. Nende sammude astumiseks pakume sulle praktilisi ideid finantsturgudel navigeerimiseks. Nende hulka kuuluvad lisaks fikseeritud tuluga investeeringutele ka aktsiad , rahamudelid ja pankade pakutavad uuenduslikumad alternatiivid. Sul on rohkem kui üks võimalus, seega ei pea sa oma investeeringuid ainult ühte tüüpi investeeringuga piirama.
Finantsplaan: miks seda teha?
Selle dilemma lahendab pakiline vajadus omada järgnevateks aastateks märkimisväärset säästufondi. Isegi kui olete üle 40 aasta vana, on teie eesmärk erinev. Eesmärk on lihtsalt tagada, et saaksite pensionile jäädes suurema rahalise kindlustundega vastu tulla sel perioodil, mil te enam aktiivselt ei tööta. See plaan sobib nii väikestele kui ka keskmise suurusega investoritele, olenemata sellest, kas nad on konservatiivsed, agressiivsed või midagi vahepealset, et see sobiks kõigi teie vajadustega.
Nii pika aja jooksul võib juhtuda palju asju. Need ulatuvad puhtisikliiklikest probleemidest, nagu tööpuudus või tööõnnetused, kuni kõikuvate finantsturu tingimusteni. Samuti on teil väga kasulik seada realistlikke ja saavutatavaid eesmärke. Vältige ebareaalseid lähenemisviise, mis teie abistamise asemel võivad teie tulevasi finantstehinguid tegelikult kahjustada.
Kõige keerulisem on alustada kõige tõhusamal viisil oma huvide kaitsmiseks finantsturgudel. Kuidas teile meeldiks fikseeritud keskmine tootlus umbes 5% aastas? Noh, see pole sugugi võimatu. Eriti kui leiate õige lähenemisviisi ja strateegia mõistliku väärtuse kasvupotentsiaaliga oma otseste eesmärkide saavutamiseks. Pakume välja mõned ideed, et saaksite kaubelda mis tahes finantsvaraga.
Töötan koos otsusega välja plaani
Esimene samm on realistliku investeerimisajakava kindlaksmääramine. See määrab teie finantsvarade jaoks parima strateegia. See võib olla lühiajaline , kahe-, kolme- või isegi viieaastase perioodiga või täiendada teie pensioni. Järgmiseks kaaluge hoolikalt oma sissetulekuid ja kulusid. See annab teile parima positsiooni teadlike otsuste tegemiseks. See on eelmäng sellele, mis edasi saab.
Kõigi oma sissetulekuallikate kataloogimine nõuab selle olulise ülesande täitmiseks veidi aja eraldamist. Kindlasti on vaja arvutada ka muudest allikatest kui investeeringud saadud tulu . See võib hõlmata kõiki teie praeguseid lisatöid, äriettevõtmisi või pereliikmelt saadud tulu. Ja harvemini võib see hõlmata pärandusest saadud tulu või hasartmänguvõite.
Teil ei jää muud üle, kui need kulud oma leibkonna eelarvest maha arvata. See hõlmab kõike alates olulistest kommunaalmaksetest kuni ebatavalisemate kuludeni, nagu maksud, kindlustus ja muud ettenägematud kulud, mis ei kuulu teie isikliku ega pere eelarvesse. Nende lihtsate arvutuste abil on teil raha investeeringuteks või, mis veelgi olulisem, nõudliku finantsplaani otsustavaks käivitamiseks . See on ju see, millele te oma otsesed jõupingutused suunate.
Mis vajadused teil on?
Järgmine samm nendes tegevustes peaks põhinema eelkõige eesmärkide selgel määratlemisel . Sest tegelikult on need erinevad ja mõnes mõttes ka vastuolulised. Võite valida tõeliselt agressiivse mudeli ja teiste vahel, millel on mõõdukam lähenemisviis. Kuigi mõlemal juhul pole ühine eesmärk midagi muud kui oma säästude maksimeerimine võimalikult suure kapitalikasumi kaudu. Siiski on tõsi, et teatud stsenaariumides on see keeruline ülesanne, eriti aktsiaturu jaoks kõige ebasoodsamas olukorras, kus on suure ebakindluse hetki selle suhtes, mida peaksite tegelikult tegema.
Enne finantsplaani koostamise alustamist on väga kasulik finantstoodete kohta rohkem teada saada, kui olete teadlikumaks saanud . See võimaldab teil realistlikumalt analüüsida investeeringuid, mida peaksite edaspidi tegema. Pidage meeles, et garanteeritud säästumudelit pole olemas. Peate meeles pidama, et asjaolud muutuvad, eriti finantsturgudel ja varade puhul. Sel põhjusel on äärmiselt oluline oma finantsplaane regulaarselt üle vaadata ja ajakohastada. See on kahtlemata parim strateegia oma raha tõhusamaks kaitsmiseks.
Finantskava määratlemine
Kui sul on finantsplaan olemas, peaksid teadma, et väljakutsed pole veel möödas. Oma otseste eesmärkideni on veel pikk tee minna. Selle saavutamiseks pead olema pidevalt valvas ja distsiplineeritud oma kapitali parandamiseks võetavate meetmete rakendamisel. See hõlmab kõigi finantsvaradega seotud tehingute pidevat ja distsiplineeritud jälgimist . Teisisõnu, pead olema rohkem kaasatud kõigisse oma avatud positsioonidesse, eriti lühema ajahorisondiga.
Kui aga teie eesmärk on koguda pensioniks säästufond, on olulisem jälgida oma sissetulekute ja kulude vahet ning eraldada ülejäänud osa investeeringuteks. See ei pea aga tingimata olema kogu selle arvutuse tulemusel saadud summa. Saate investeerida väikese osa , olenevalt oma hetkevajadustest. See summa ei ole alati sama, kuna teie finantsolukord võib igal hetkel muutuda. Sellega seoses on väga oluline, et saaksite oma investeeringuid oma arvelduskonto seisu järgi kohandada.
Kui soovite täita protsessi algusest peale seatud eesmärke, ei jää muud üle, kui täita rida nõudeid. Kui see on seos fikseeritud tulu, aktsiate, finantstoodete jms. Sest tegelikult pakub igaüks neist oma investeerimisprotseduure. Kõik need muutujad näitavad, et varana nimetatud investeerimismudeli abil peate pakkuma toiminguid suurema paindlikkusega. See on kohandatud erinevate finantsturgude kõigi oludega.
Strateegia hoidmise võtmed
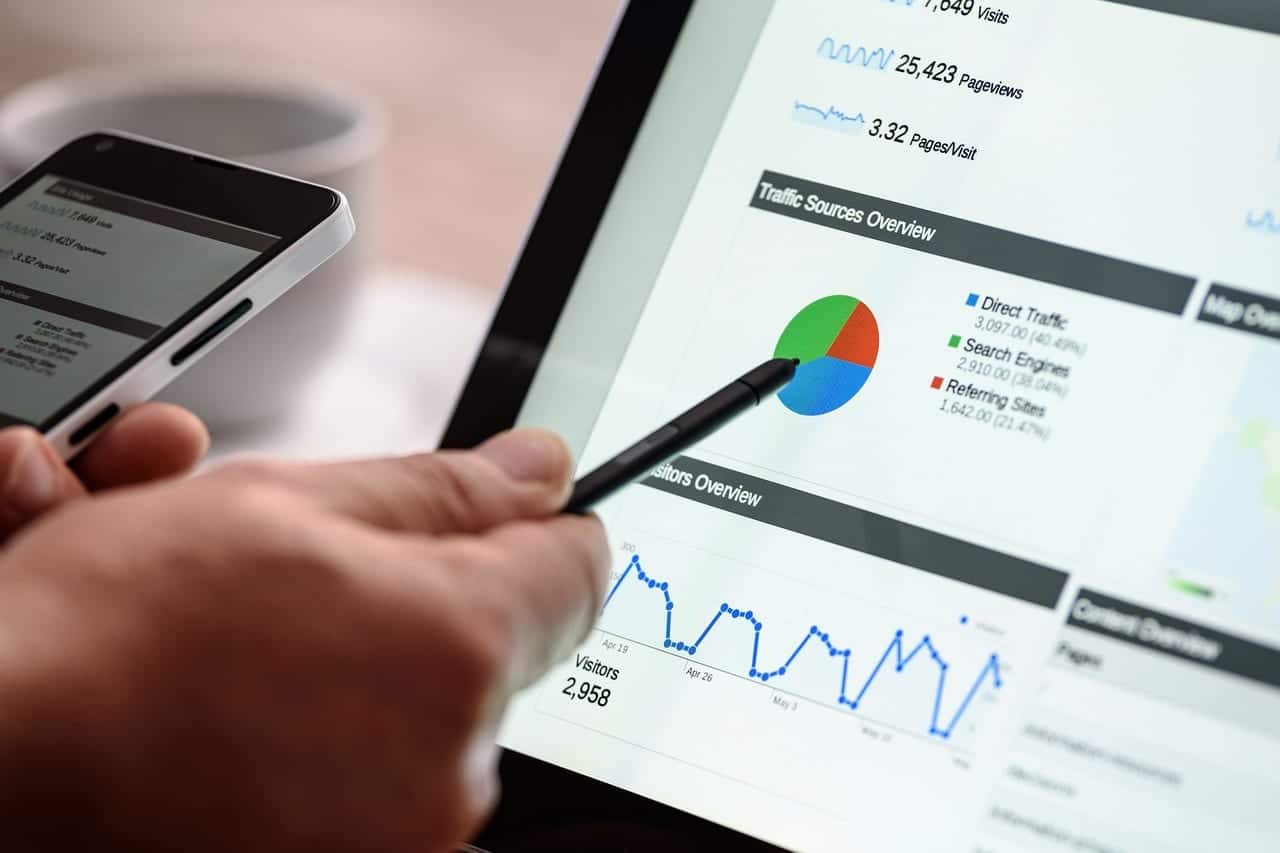
Igal juhul on olemasoleva kapitali investeerimisel alati abiks, kui teil on mõned miinimumeesmärgid . Selle abistamiseks pakume teile mõningaid ideid, mida on väga praktiline praktikas rakendada, näiteks need, mida esitleme allpool.
- La vanus see on väga oluline tegur teie panuse koostamisel finantskavasse. Kus varem alustate, seda rohkem on teil aastate jooksul oma arvelduskontol raha.
- Kui teil pole selle vastu midagi, võite valida aktsiapaketid riskima. Pole üllatav, et see on kapitali suurendamise parim strateegia. Üle teiste finantsmudelite.
- Finantskava väljatöötamiseks peate kulusid ette näha et teil on seda veel aastaid. Vältimaks soovimatuid stsenaariume, kus teil pole selle lahendamiseks piisavalt likviidsust.
- Idee valida üks võib alati olla huvitav garanteeritud kasumlikkus. Nii et panustate sel moel oma säästudesse alati mingeid ressursse ja ilma teie enda riskideta.
- Võite endalt küsida minna teistele finantsturgudele kus säästude investeerimine võib olla tasuvam. Kuid on väga vajalik, et teavitaksite end vahendustasudest, mida finantsvahendajad teie suhtes kohaldavad.
- Peaksite olema väga selge, et järgmiste aastate säästude kavandamine pole sama asi kui a oma pensionile jäämise plaan. Pole üllatav, et need on täiesti erinevad strateegiad, mis nõuavad oluliselt teistsuguseid finantsprotseduure.
- Mitte sellepärast, et programmeerite finantskava, peate tootma kasumlikkust. Sest tõepoolest, võib juhtuda ka nii tulemused on negatiivsed ja võite nende toimingutega isegi raha kaotada. Nagu näiteks teatud majandusstsenaariumites.