


Mis konkreetselt faktoringu on?
Faktooring on finantseerimismeetod, mis on suunatud peamiselt väikestele ja keskmise suurusega ettevõtetele (VKEdele). See protsess hõlmab lepingut ettevõtte, kellele nõuded on võlgnetavad, ja spetsialiseerunud ettevõtte vahel, mis haldab maksete tasumata nõuete sissenõudmist klientidelt. Faktooringuettevõtted, tuntud ka kui faktoringufirmad, pakuvad ka nõuete finantseerimis-, haldus- ja administreerimisteenuseid ning maksegarantiisid.
Äriturg on kaasatud mitmetesse uutesse lepingutingimustesse, mis pärinevad peamiselt Põhja-Ameerika turgudelt ja on muutnud ärijuhtimise tehnikaid. Mõned näited hõlmavad järgmist: rentimine , liisimine, oskusteave, kaubandus, frantsiisimine ja faktoring, kui nimetada vaid mõnda.
Hispaanias on faktooringuliidud integreeritud majandus- ja rahandusministeeriumiga seotud krediidifinantseerimisettevõtetesse 3. aprilli seaduse 1994/14 kaudu, millega võetakse Hispaania määrused vastu Euroopa II direktiivile.

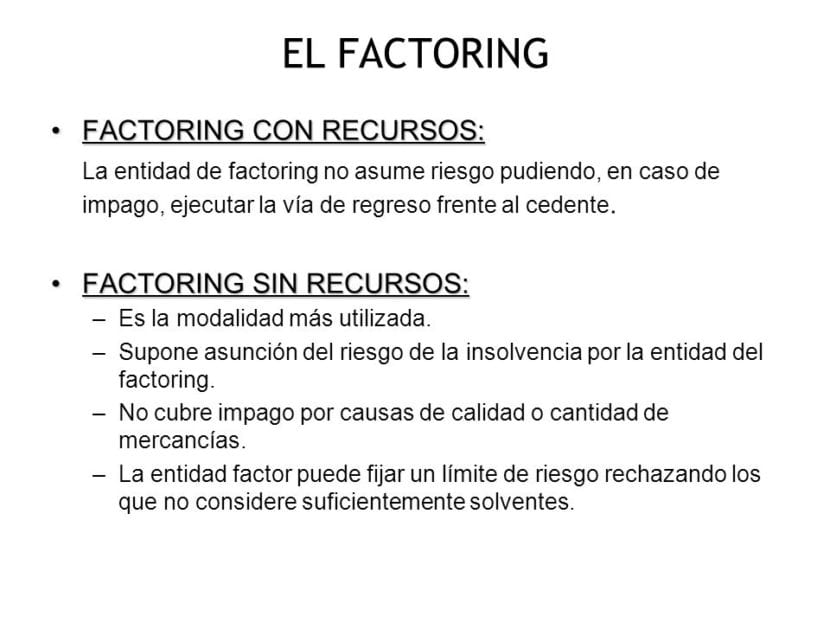
Regressi- ja mittekohustusliku faktooringu erinevused
Vaidlusega
Regressiõigusega faktooringu puhul ei vastuta kliendi arveid haldav ja sissenõudev ettevõte sissenõudmisõiguste mittetasumise või hilinenud tasumise korral, seega ei võta ta enda kanda äritehinguga seotud riski.
Sellega mõtlen ma seda, et neil ei ole võlgnike rahalise maksejõuetuse ohtu, kui nad saavad kliendile tagasi maksta kogu maksmata krediidi.
Puudub pöördumine
Tagasinõudeõiguseta faktoring on ülaltoodule täielik vastand. Selle meetodi puhul ei vastuta faktoringuteenuse tellinud ettevõte võlgniku võimaliku maksejõuetuse korral ning seetõttu vastutab kliendi ja tarnija vahelises tehingus esineva riski eest faktoringuettevõte ning isegi kui tarnija on kliendile arvete eest ettemaksu teinud, ei saa ta raha ette küsida.
Selle finantsmeetodi puhul võtab faktoringufirma enda kanda antud laenude võlgniku maksejõuetuse riski kuni lepingus eelnevalt kindlaksmääratud kattepiirini.
Eelised, mis pakuvad regressi- ja mittekohustuslikku faktooringut
Faktooring on viimastel aastatel saanud üheks enimkasutatavaks ja kasulikumaks tööriistaks ärivaldkonnas, kuna see kasulik tööriist võimaldab ettevõtete tulusid korrapäraselt klassifitseerida ja pidevalt reguleerida, aidates neil kiiresti likviidsust saavutada.
Regressiõigusega faktoringu peamised eelised : Selle meetodi klientidele pakutavate paljude eeliste hulgas paistab silma selle kehtivus mis tahes makseviisi ja ärisektori puhul. Pank ja kliendid lepivad kokku arvete, haldustasude, ülekannete ja muude äriinstrumentide tingimustes. Lisaks on see ühilduv lepingulise finantsasutuse pakutavate erinevate lisateenustega haldus-, raamatupidamis- ja muude haldusülesannete jaoks.
Tagasinõudeõiguseta faktoringu peamised eelised: Lisaks kliendile võlgnetavate arvete ettemaksu saamise võimalusele võtab tagasinõudeõiguseta faktoringu tööriist enda kanda kogu maksmata jätmise riski ning ka võimalikke trahve ja trahve, mis maksmata jätmisega kaasnevad.
Sel viisil saavad füüsilisest isikust ettevõtjad või ettevõtted, kes sõlmivad lepinguid tagatisõiguseta faktoringuteenustega, täielikult ignoreerida võimalikke ettenägematuid sündmusi, kuigi see oluline eelis on kallim kui tagatisõiguseta faktoring. Lisaks pakub tagatisõiguseta faktoring märkimisväärset kasu raamatupidamisandmete vähendamisest, eemaldades bilansist nõuded ja finantseerimise.
Kes tegeleb faktooringuga?

-FAKTOR:
Milleks võib olla hoiupank, pank või faktooringu teenuseid pakkuv finantskrediidiettevõte.
-KLIENT:
Iga ettevõte, mis teenib ärikrediiti ja vajab võlgade tõhusaks sissenõudmiseks Faktooringuteenust.
-VÕLGAD:
Nad on inimesed, kes on kohustatud maksma neile antud kommertskrediiti.
Faktooring on lühiajaline rahastamisvahend, mis on suunatud väikestele ja keskmise suurusega ettevõtetele, samal ajal osutades finantsteenuseid ning arendades haldus-, juhtimis- ja garantiiteenuseid antud laenude võlgnike ressursside puudumise tõttu.
See tööriist hõlmab lepingu koostamist, mille alusel faktooringuettevõttena tuntud spetsialiseerunud ettevõte vastutab arvete, arvete, võlakirjade, kviitungite ja tasumata krediitide kogumise eest.
Selle lepingu kaudu osutab faktoringufirma ettevõttele, kes oma teenuseid tellib, mitmeid finants- ja haldusteenuseid, mille hulgast võime esile tõsta:
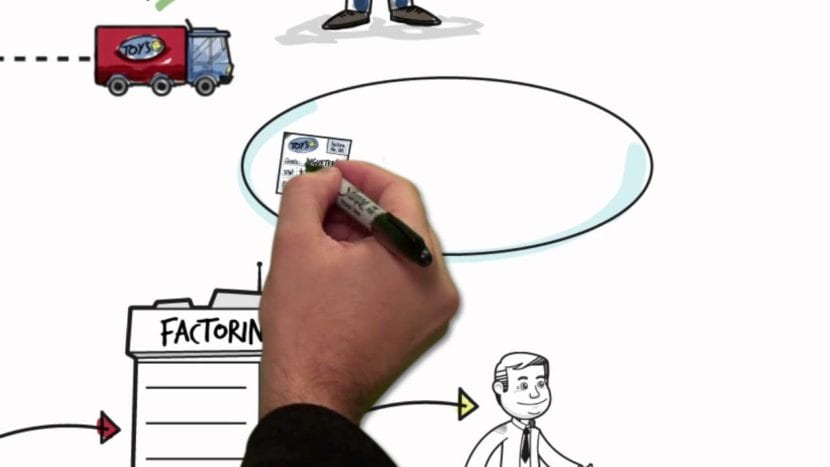
- Kogude haldamine ja haldamine võlgadest, mille kliendid võlgnevad faktooringuettevõttele. Tänastel turgudel on väikesed ja keskmise suurusega ettevõtted sunnitud pakkuma oma klientidele maksevõimalusi, jagades ja lükates edasi nende toodetud toodete või teenuste müügi kogumise. Sel põhjusel on kogumise ootel olevate krediitide arv suurenenud, see on faktoringuettevõtetele kasulik olnud.
- Klientide finantsuurimine, et neil on faktooringfirma ees võlgasid ja nende liigitus vastavalt maksmisvõime maksevõime tagatistele, mis klientidel on. See on väärtuslik teave ettevõttele, kasutajale krediidivõimaluste andmisel. Peamine eesmärk on viia maksejõuetute arv miinimumini.
- Kogude ja maksete halduskontroll: See koosneb haldusülesandest, mis on kogu haldamise tagajärg. Faktorfirma vähendab seega oma haldus- ja halduskulusid. Faktooringuettevõte peab kinni pidama faktooringfirma ja tema võlglastest klientide vahel kehtestatud sissenõudmise tähtaegadest. Ettevõte saadab võlgnikele teadaanded enne krediidi aegumist.
- See on vajalik rõhutada, et kõigi nende teenustega kaasnevad kulud. Vahendustasu või faktooringutasu jääb vahemikku 0.5–2% määratud arvete kogusummast, sõltuvalt muude tegurite hulgas võlgnike arvust, asukohast. Lisaks, kui faktooringuettevõte nõuab faktooringuettevõttelt mõne krediidi summa ettemaksmist, tuleb selle eest maksta konkreetne tasu.
- Rahastuse saamine arvete ettemaksuga. See on kahtlemata kõige olulisem teenus, mida faktoorimisettevõtted pakuvad kasutajaettevõtetele, ja see on see, mis on selle arengule ja aktsepteerimisele rahvusvahelisel turul kõige rohkem kaasa aidanud. Faktooringuettevõte on kohustatud lepinguosalisele ettevõttele ette kandma krediitide summa, mis tal on oma klientidega, ainsa eesmärgiga hõlbustada tema likviidsuse paranemist.
Hispaanias enimkasutatav faktoring on tagasinõudeõiguseta faktoring. See tähendab, et faktoringufirma, mida tehniliselt nimetatakse faktoriks, võtab enda kanda võlgnikupoolse maksmata jätmise riski.
Regressijärgse faktooringuga saavutatakse madalam saldo, väiksem, kuna klientide võlgnetav konto ja vastav panga finantseerimise preemia kaovad. See võimaldab paremat kasumlikkust, vastupidiselt paljude arvamusele, vähendatud bilansid on rahaliselt ilusamad.
Faktooringu puudused
Faktooringul on siiski teatud puudused, näiteks:
Tagasinõudeõiguseta faktooringu puhul on intressimäär palju kõrgem. See on mõistlik, arvestades riski, mille faktoringufirma võlgade ülevõtmisel võtab.
Klientidel, kes peavad tasuma ülekande või tšekiga maksmise ajal, nagu sageli arvestatud klientide puhul, on tuntud maine maksetega hilinemisest. Mis viib selleni, et intressimäär on kõrgem ja ka arveldused muutuvad tingimuste pikenemise tõttu kõrgemaks. Ja teatud juhtudel lõpeb see tootlusega, kui faktor ei kannata enam ootamist ja see laeb selle otse kliendi kontole vastava rahalise segadusega. Kuna sissenõudemehhanismist jäeti võlgniku initsiatiivil, on sellel tavaliselt need omadused.
Peamised nõuded faktooringule
Tuleb meeles pidada, et faktooring on suunatud kommertskrediitidele, mis vastavad järgmistele nõuetele:
- Et teostatavad toimingud on kliendi tavapärased.
- Et müük on olnud ettevõtetele.
- Et müüdavad tooted pole kergesti riknevad.
- Et krediidid on registreeritud nõuetekohaste arvetena.
- Et makseviis pole pikaajaline.
Nende lihtsate nõuete täitmine on faktooringuteenuse omandamine lihtne mõistmise ja kasutamise tööriist, samuti on see tehingu mõlema osapoole heategija, saavutades enamasti positiivseid tulemusi.
