

Ettevõtte raamatupidamine põhineb kahekordse kirjendamise põhimõttel , mis lähtub eeldusest, et iga majandustegevus tuleneb teisest samaväärsest, kuid vastupidise iseloomuga tegevusest. Seda süsteemi kasutatakse kõigi ettevõtte raamatupidamistehingute registreerimiseks.
Mis iseloomustab topeltkirje meetodit?
Seda raamatupidamissüsteemi reguleerivad kolm põhisuunist:
- Ei hein üksus ilma vasteetavõi mis on sama: ilma võlausaldajata pole võlgnikku.
- Üks või mitu deebetkontot vastab ühele või mitmele sama summa krediidikontole.
- Ja seoses eelmise mustriga, koguste summad deebetisse kantud andmed peavad olema samad, mis kreeditisse kantud. Raamatupidamistsükli igal ajal.
Need juhised on kokku võetud järgmises võrrandis: koguvara võrdub kohustuste ja omakapitali kogusummaga (A = P + PN).
Millal seda ettevõtte raamatupidamises rakendatakse?
Kahekordse kirjendamise põhimõtet rakendatakse igale raamatupidamistehingule. Ja arvestades, et ettevõtted on kohustatud registreerima kõik oma raamatupidamistehingud – esmalt registrisse ja seejärel pearaamatusse – , on selge, et kahekordse kirjendamise süsteemi kasutatakse raamatupidamises pidevalt.
Samuti peame meeles pidama, et iga raamatupidamistehing hõlmab kahte või enamat kontot ning et igal kandel on vähemalt üks deebet- ja üks kreeditkanne. Seega deebetpoolel ( kande vasakul küljel) kajastame varade ja kulude suurenemist ning kohustuste ja omakapitali vähenemist. Seevastu kreeditpoolel ( kande paremal küljel) kajastame varade vähenemist, kohustuste ja omakapitali suurenemist ning tulusid.
Topeltkirjendusega raamatupidamissüsteem on üks kontseptsioonidest, mida õpid halduse ja rahanduse kutseõppe programmis . See kõrgema taseme kutseõppe programm annab sulle õiguse töötada ettevõtte raamatupidamisosakonnas, hallates erinevate valdkondade kontosid.
Kahekordse sisestamise süsteemi juhtumianalüüs
Järgmised näited on väga lihtsad, kuid need illustreerivad topeltkirjesüsteemi rakendamist kõigis raamatupidamistoimingutes, vastasel juhul oleks toimingute kirjendamine vale:
Firma A võtab pangaülekandega kaupade müügist 3.000 eurot (millele lisandub käibemaks 21%).
Tehtava kanne on järgmine:
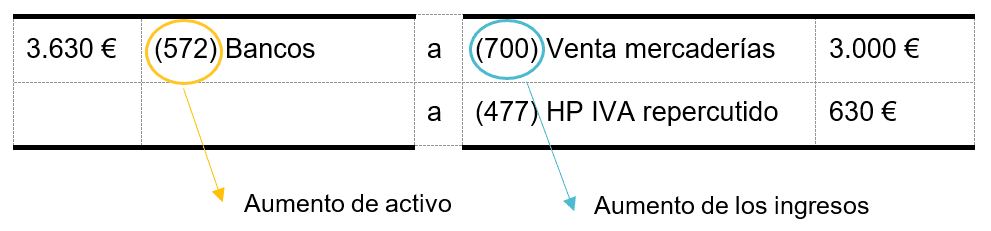
See tähendab, et võlas paigutame varakontod, antud juhul pangad (572) ja krediidis tulu: (700) kauba müük. Nagu näha, langevad deebet- ja krediidisummade summa kokku (3.630 eurot), seega on topeltkande süsteem täidetud.
Selle asemel ostab ettevõte A tarnijalt 5.000 euro (+ käibemaks) kaupa ja tasub selle kahe kuuga.
Tehtava kanne oleks järgmine:

Sel juhul paigutame võlas kulud ja krediiti kohustuste suurenemise - ootel olev tarnijatele makse, konto (400) tarnijad. Nagu eelmises näites, langeb deebeti ja krediidi summa kokku, andes topeltkirjelduse meetodi.
Kas raamatupidamist on võimalik õppida kaugõppes?
Jah, veebist leiab hulgaliselt videoid ja õpetusi, aga kui soovid järgida struktureeritud õppekava ja omandada Haridus- ja Kutseõppe Ministeeriumi poolt heakskiidetud ametliku kvalifikatsiooni , on halduse ja rahanduse alal kõrghariduse kutseõppe tunnistus üks võimalus. ILERNA Online'is saad õppida omas tempos, millal, kuidas ja kus iganes soovid, juhendajate , õppematerjalide ja iganädalaste videotundide toel . Samuti saad iga aine lõpueksameid sooritada sulle lähimas Hispaania provintsi pealinnas.