

Fikseeritud või muutuvtulust rääkides peame silmas kahte tüüpi mõisteid , mida investeerimisest huvitatud inimesed peaksid teadma ja valdama, et oma rahast parimat kasumit saada ja seeläbi suuremat kasumit teenida.
Mõlemad on investeeringud, mis pakuvad teile lõppkokkuvõttes märkimisväärset rahalist kasu , mis tähendab, et teenite kasumit. Kuid selleks, et teha kindlaks, kumb on teie raha jaoks parim, ja kuna te ei pruugi nende erinevustest täielikult aru saada, aitab see artikkel teil neid üksikasjalikult analüüsida ja investeerida viisil, mis teie vajadustele kõige paremini vastab.
Fikseeritud või muutuvtuluga investeeringu puhul peame tavaliselt silmas finantsinvesteeringuid, nagu aktsiad, võlakirjad, riigivõlakirjad ja palju muud... Lühidalt öeldes on see aga iga investeeringust teenitud kasum, olenemata sellest, kas tegemist on näiteks säästmise vormiga.
Sel juhul keskendume sellele, mis on aktsiad, et mõista nende olulisust, riske ja eeliseid ning seda, kas need sobivad meie äri- ja tulevaste investeeringute projektide jaoks.
Omakapitaliinstrumendid on alati need, mis moodustavad osa selleks otstarbeks ette nähtud varaportfellist, nagu see on börsil noteeritud ettevõtete puhul.
Muutuvuse tähendus on tihedalt seotud muutustega, mida saab saadud kasumi eest saadud kogusummas teha
Mis on omakapital?
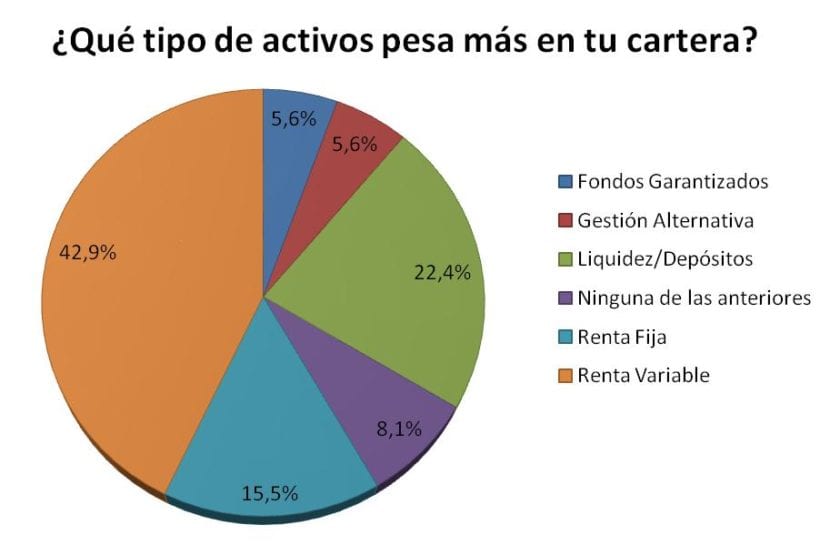
Omakapital on finantsinstrument, mille tulevane kasutus ei ole fikseeritud ja seda ei saa ette kindlalt teada; see tähendab, et see on tihedalt seotud emiteeriva üksuse majandustulemustega.
Aktsiainvesteeringud on finantsvara liik, mille puhul algkapitali ja võimalikku tootlust ei maksta välja. Aktsiatesse investeerimine tähendab arusaamist, et tulevased intressimaksed on ebakindlad.
Investeeritud aeg on veel üks asi, mida ei teata, see tähendab, et fikseeritud tulu korral pole nagu lõppkuupäev, sellel pole aegumislimiiti ega tööriista, vaid see sõltub ainult investeerimine teeb otsuse jätkata või peatada, nagu on ka võimalus seda müüa. Millal see peatada, pole võluvõimalust, sest kuna see alati liigub, on investeeringul alati see iseloomulik või varjatud tagajärg, st teadmata, kui palju võidetakse või kui palju kaotatakse.
Mis vahe on aktsiatel ja fikseeritud tulul?
Erinevusi on üsna lihtne mõista ja eristada. Oluline on mõista, et erinevalt fikseeritud tulust ei saa muutuva tuluga investeeringu puhul ettevõtte tootlust täpselt ennustada. On isegi võimalik näha negatiivset tootlust, mille tulemuseks on investeeringu kaotus. See on tingitud paljudest kasumlikkust mõjutavatest teguritest, nagu muutused ettevõttes endas, majanduskliimas, finantssektori turuliikumised ja muud tegurid . Seetõttu nimetatakse seda muutuvaks tuluks; nagu nimigi ütleb, see kõigub ehk on paindlik, sõltuvalt erinevatest teguritest, mis investeerimisperioodi jooksul ilmnevad.
Omakapitaliinvesteeringud on hea näide dividendidest, mida ettevõte peab oma aktsionäridele maksma, olenevalt muidugi tehingu edenemisest. Teisisõnu, tootlus muutub pidevalt. Aktsiate ostmine teeb teist ettevõtte kaasomaniku, andes teile teatud õigused, näiteks hääleõiguse, juurdepääsu teabele ja osa jaotatud varast.
Teine oluline punkt, mida saame muutuvtuluga seoses esile tõsta, on investeerimisbaasid, konverteeritav tulu ja eelisaktsiad.
Võime öelda, et aktsiad on finantsturu peamine peategelane või üks peamisi peategelasi, kuna finantsturg on koht, kus muu hulgas toimuvad fikseeritud tuluga tehingud või läbirääkimised.
Kuna rahaline tootlus on teadmata, muutub aktsiatesse investeerimine riskantseks, erinevalt fikseeritud tuluga instrumentidest ja eriti just hoiukontode puhul. Seetõttu eeldatakse aktsiatesse investeerimiselt suuremat tootlust kui fikseeritud tuluga instrumentidelt või hoiukontodelt. Siiski on oluline rõhutada, et kuigi aktsiad pakuvad suuremat tootlust, eriti pikas perspektiivis, ei ole need alati parim valik.
Aastane tulu võiks olla näiteks ettevõtete vahel jagatud tulu ning tuleb märkida, et see on tavaliselt kõrgem kui fikseeritud tulu või säästude puhul , kuid oluline on ka jälgida, et aktsiahind ei langeks, sest kui see langeb, on oht kaotada kasumi väärtus.
Vastasel juhul võib see olla ka suurem, sest kui aktsia suureneb ilmselgelt, tuleneb kasum aktsiate ja tootluse kasvust.
Teisisõnu, elujõulise sissetuleku varad on need, mille tulevased maksed tulenevad konkreetsest ülesandest . Näiteks aktsiad, mille puhul organisatsiooni finantsosakond eeldab alati tulevast tulu, kuid tegelikud tulemused on teadmata, kuna need sõltuvad ettevõtte investeeringust aktsiasse dividendide suhtes.
Osad, milleks ettevõtte investeeritud kogu raha jagatakse ja mis on juriidiliselt moodustatud aktsiaseltsi nime all, nimetatakse aktsiateks.
Aktsiaid ostvatest investoritest saavad ettevõtete partnerid ja nad omandavad seega õigused nimetatud ettevõttes teenitud tulule, kui ettevõte jaotab selle tuluna, mis seisneb investori tasus.
Kõige tavalisem on see, et muutuva sissetulekuga instrumendid esitavad pikaajalise rahalise kasu aruande, kuid see on vastutasuks suurema riski eest.
Kõige tähtsam aktsiate osas

Oluline on rõhutada, et aktsionärid võivad kogeda märkimisväärset kasu, aga ka märkimisväärset kahju. Seetõttu on ettevõtte võimalikult tõhus juhtimine ülioluline; see muudab selle aktsiaturu jaoks atraktiivsemaks ja kui see juhtub, saavad aktsionärid suuremat kasu kasumi näol, mida ühiskond peab olulisemaks. Vastupidi, kui ettevõtte tulemused on halvad, siis kasum väheneb ja see kajastub ilmselgelt ettevõtte aktsiahinnas.
Nüüd selgitame ühte viisi selle riski vähendamiseks hajutamise abil, mis tähendab, et kõike ei investeerita samasse kohta. Selle asemel on soovitatav teha mitu investeeringut, mis on jagatud teile kasulikumateks summadeks.
Üks viis selleks on investeerida nii fikseeritud kui ka muutuvtuluga väärtpaberitesse. Teisisõnu, looksite strateegia, mis hõlmab mõlemat tüüpi investeeringuid. Nii on teil suurem investeering aktsiatesse. Teisest küljest, kui te pole riski suhtes eriti paindlik, on fikseeritud tuluga investeeringud parim valik.
See on küsimus iga meie esitatud investeerimistüübi plusside ja miinuste analüüsimises . Samuti on oluline arvestada oma tulevikueesmärkide, ettevõtte vajaduste ja iseärasustega ning oma võimega taluda muutuvinvesteeringute tõuse ja mõõnasid – nagu öeldakse, kui midagi ette ei võeta, siis midagi ei saavutata. Teise võimalusena kaaluge fikseeritud tuluga investeeringuid, kus võite eelistada mugavamat keskkonda , mis pakub küll madalamat tootlust, kuid tagab positiivsed tulemused.
Loodame, et see artikkel on olnud kasulik, oleme selgitanud kahtlused ja aidanud teil valida otsuseid, mis teie rahalist kasu alati parandavad. Nüüd, kui teate seda investeeringut, selle omadusi ja kuidas see toimib, on vaja kaarte lauale panna ja hoolikalt analüüsida, kas võetakse selline risk, mis viib teie raha ja ettevõtte parema prognoosi ja eelisteni, sest ilmselt on see kajastub, kui teete parima otsuse.
.